Nacidos en 1991: ¿cuándo podrás jubilarte, cuánto cobrarás de pensión y cómo prepararte un futuro mejor?
La jubilación puede parecer todavía muy lejana. Y precisamente ahí está una de tus principales ventajas: tenemos tiempo para prepararla. Con la normativa actualmente vigente existen dos posibilidades:
65 años → en 2056, si hemos cotizado 38 años y 6 meses o más.
67 años → en 2058, si hemos cotizado menos de 38 años y 6 meses.
Por tanto, cumplir 65 años no significa automáticamente que podamos jubilarnos a esa edad. Tendremos que haber alcanzado también el periodo de cotización exigido.
Pero estamos hablando de 2056 o 2058. Hasta entonces pueden cambiar nuestra situación personal, familiar y profesional, nuestros ingresos y también las reglas del sistema público de pensiones.
Por eso deberíamos hacernos tres preguntas:
¿Cuándo podré jubilarme?
¿Cuánto cobraré de pensión?
¿Cómo puedo prepararme un futuro mejor?
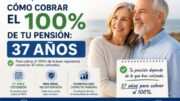
¿Cuántos años tengo que cotizar para cobrar el 100%?
Aquí debemos diferenciar dos cifras que suelen confundirse.
37 años cotizados → 100% de la base reguladora.
38 años y 6 meses cotizados → posibilidad de jubilarnos a los 65 años.
Son dos cosas diferentes.
Podemos alcanzar el periodo necesario para cobrar el 100% de nuestra base reguladora y, sin embargo, no reunir todavía los años necesarios para jubilarnos a los 65.
Y cobrar el 100% de nuestra base reguladora tampoco significa necesariamente cobrar la pensión máxima.
¿Qué ocurre si no llego a los 37 años cotizados?
No significa que nos quedemos sin pensión.
Con carácter general, para acceder a una pensión contributiva de jubilación necesitamos haber cotizado al menos 15 años, siempre que se cumplan los demás requisitos.
Con 15 años cotizados se parte del 50% de la base reguladora. A partir de ahí, el porcentaje aumenta progresivamente con los meses adicionales cotizados hasta alcanzar el 100%.
Por eso puede ser interesante consultar nuestra vida laboral y comprobar cuántos años llevamos cotizados y por qué bases lo estamos haciendo.
¿Qué años se utilizarán para calcular mi base reguladora?
Cuando una persona nacida en 1991 llegue a la jubilación, si se mantiene la normativa actualmente aprobada, estará plenamente implantado el nuevo sistema de cálculo.
La base reguladora se calculará utilizando los 27 mejores años de cotización dentro de los últimos 29 años.
Esto permitirá descartar los 24 meses con peores bases de cotización dentro de ese periodo.
Por tanto, nuestra futura pensión dependerá tanto del tiempo cotizado como de las bases por las que hayamos cotizado.
¿Cuánto cobraré de pensión si nací en 1991?
Hoy no podemos saber exactamente cuánto cobrará una persona nacida en 1991 cuando se jubile. Dependerá fundamentalmente de sus bases de cotización, del número total de años cotizados y de la normativa que esté vigente entonces.
Dos personas nacidas exactamente el mismo año pueden terminar cobrando pensiones muy diferentes.
Además, existe un límite máximo para la pensión pública. Como referencia, en 2026 la pensión máxima es de 47.034,40 euros anuales, equivalentes a 3.359,60 euros mensuales en 14 pagas.
Naturalmente, esta no será la pensión máxima de 2056. Cuando llegue ese momento se aplicará el límite vigente entonces.
Pero saber que existe un techo resulta especialmente importante para quienes tienen salarios y bases de cotización elevados.
Podemos encontrarnos con una diferencia importante entre nuestro último salario y nuestra primera pensión.
Y si queremos mantener nuestro nivel de vida, tendremos que disponer de patrimonio propio para complementar nuestros ingresos.
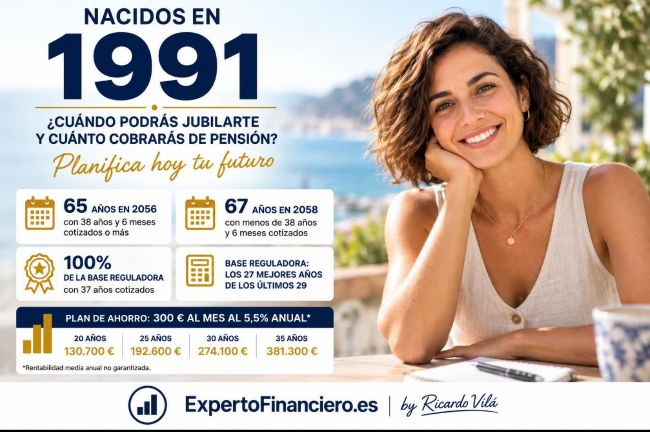 ¿Puedo jubilarme antes si nací en 1991?
Con la normativa actual, sí, siempre que se cumplan los requisitos.
La jubilación anticipada voluntaria permite adelantar hasta 24 meses la edad ordinaria.
Pero hacerlo implica aplicar coeficientes reductores sobre nuestra pensión.
Actualmente, anticiparla 24 meses puede suponer reducciones de entre el 21% y el 13%, dependiendo del periodo total cotizado.
Por eso, si nuestro objetivo es jubilarnos antes, no basta con preguntarnos cuándo podremos hacerlo.
También debemos calcular: ¿Cuánto me costará jubilarme antes y qué patrimonio necesito para poder permitírmelo?
¿Y si retraso mi jubilación? También podemos continuar trabajando después de nuestra edad ordinaria.
La jubilación demorada contempla actualmente diferentes incentivos: incremento porcentual de la pensión, pago único o fórmula mixta.
En la modalidad porcentual se reconoce actualmente un 4% adicional por cada año completo de demora, conforme a las condiciones establecidas.
¿Seguirá siendo la edad de jubilación de 65 o 67 años cuando llegue nuestro momento?
Hasta aquí hemos hablado de las reglas que conocemos hoy.
Las edades de 65 y 67 años, los años necesarios para alcanzar el 100%, la jubilación anticipada o los incentivos por retrasarla responden a la normativa actualmente vigente.
Pero una persona nacida en 1991 llegará a su edad de jubilación en 2056 o 2058.
Y no podemos saber si durante las próximas décadas volverán a modificarse las condiciones.
El debate ya está encima de la mesa.
En mayo de 2026, elEconomista recogía las conclusiones de un estudio elaborado por CEU-CEFAS que planteaba, ante el envejecimiento de la población y la baja natalidad, la posibilidad de elevar la edad de jubilación hasta los 73 años como una de las medidas para contribuir a la sostenibilidad futura del sistema de pensiones.
Es importante dejar algo muy claro:
Esto no significa que se haya aprobado la jubilación a los 73 años.
Tampoco significa que una persona nacida en 1991 vaya a tener que trabajar necesariamente hasta esa edad.
Es una propuesta dentro del debate sobre cómo garantizar la sostenibilidad del sistema público de pensiones.
Pero pone encima de la mesa una realidad que debemos tener presente: las reglas pueden y van a cambiar.
España tiene una esperanza de vida elevada y cada vez podemos pasar más años jubilados. Al mismo tiempo, la baja natalidad supone un desafío para un sistema de reparto en el que las cotizaciones de los trabajadores contribuyen a financiar las pensiones de los jubilados.
Por eso, cuanto más lejos esté nuestra jubilación, más prudente resulta no construir toda nuestra planificación alrededor de una única pregunta: «¿Cuánto me pagará el sistema público?»
También deberíamos preguntarnos: «¿Qué patrimonio propio quiero haber construido cuando llegue ese momento?»
Ahorrar para tu futuro no es un lujo, es una necesidad
No se trata de afirmar que no vayamos a cobrar una pensión. Se trata de entender que no sabemos exactamente cuáles serán las reglas cuando nos jubilemos ni si nuestra futura pensión será suficiente para mantener el nivel de vida que queremos.
Hay una parte de nuestro futuro financiero sobre la que sí podemos actuar.
Construir progresivamente un patrimonio propio nos permitirá depender menos de decisiones que no controlamos y disponer de mayor capacidad para adaptarnos y tomar nuestras propias decisiones.
Por eso:
Ahorrar para nuestro futuro no es un lujo. Es una necesidad.
¿Cómo prepararme un futuro mejor?
El primer paso no debería ser contratar un producto.
Debería ser decidir qué queremos conseguir.
¿Cuánto patrimonio queremos construir?
¿Cuánto podemos ahorrar cada mes?
¿Qué objetivos tenemos?
¿Cuánta liquidez necesitamos?
¿Qué estrategias vamos a utilizar para aumentar la seguridad de nuestras inversiones?
A partir de ahí podremos establecer una estrategia y decidir cuánto debemos ahorrar e invertir para intentar alcanzar nuestros objetivos.
300 euros al mes: la importancia de empezar pronto
Veamos un ejemplo sencillo.
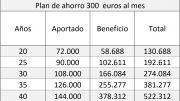
Supongamos que podemos destinar 300 euros al mes a construir patrimonio.
Utilizando una rentabilidad media anual del 5,5%, los resultados aproximados serían:
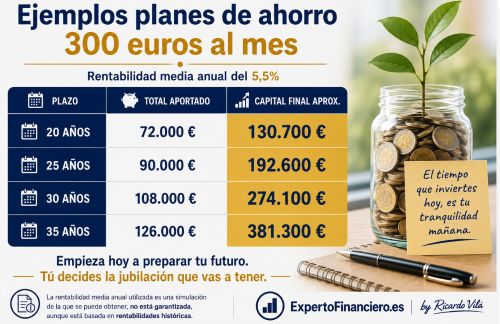
20 años → 72.000 € aportados → 130.700 € de capital final
25 años → 90.000 € aportados → 192.600 € de capital final
30 años → 108.000 € aportados → 274.100 € de capital final
35 años → 126.000 € aportados → 381.300 € de capital final
La rentabilidad media anual utilizada es una simulación de la que se puede obtener, no está garantizada, aunque está basada en rentabilidades históricas.
Estos números permiten entender por qué empezar pronto puede ser tan importante.
No solamente aportamos nosotros. Nuestro dinero puede generar rentabilidad y esa rentabilidad puede, a su vez, generar nuevas rentabilidades.
El tiempo también puede invertir con nosotros.
¿Qué producto puedo utilizar para ahorrar para mi futuro?
Una vez definido cuánto queremos ahorrar y para qué, tendremos que decidir dónde hacerlo.
Debemos elegir uno o varios productos que se adapten a nuestras circunstancias, objetivos, capacidad de ahorro, necesidades de liquidez y fiscalidad.
Podemos utilizar productos específicamente destinados a la jubilación, como los planes de pensiones.
Debemos tener en cuenta que presentan limitaciones de liquidez y que, con carácter general, la aportación individual que puede reducir la base imponible está limitada a 1.500 euros anuales, sin perjuicio de otros límites y supuestos previstos en la normativa.
Otra posibilidad son los PIAS (Planes Individuales de Ahorro Sistemático).
Permiten realizar aportaciones de hasta 8.000 euros anuales, disponen de liquidez y cuentan con un tratamiento fiscal específico cuando se cumplen los requisitos establecidos y el capital se destina a constituir una renta vitalicia.
También podemos crear nuestro propio plan de ahorro mediante fondos de inversión, realizando aportaciones periódicas a una cartera adaptada a nuestros objetivos.
Los fondos de inversión ofrecen liquidez y, para las personas físicas residentes en España que cumplen los requisitos, permiten realizar traspasos entre determinados fondos sin tributar en ese momento por las plusvalías, difiriendo la tributación hasta el reembolso definitivo.
No tenemos necesariamente que elegir un solo producto.
Podemos combinar diferentes soluciones para diferentes objetivos.
Por eso, no deberíamos empezar preguntándonos: «¿Qué producto contrato?»
Sino: «¿Qué quiero conseguir y qué producto —o combinación de productos— me ayuda mejor a conseguirlo?»
El producto debe adaptarse al plan, y no el plan al producto.
Vivienda, hijos, ahorro y jubilación: no tenemos un solo objetivo
Nuestra jubilación probablemente no sea nuestro único objetivo financiero.
Podemos tener una hipoteca, hijos, gastos de educación, proyectos personales, viajes o simplemente querer disfrutar de nuestro dinero.
Nuestra vivienda también forma parte de nuestro patrimonio.
Pero debemos diferenciar entre patrimonio inmobiliario, patrimonio financiero y liquidez.
Podemos llegar a la jubilación con una vivienda de elevado valor y relativamente poco patrimonio financiero. Mientras continuemos viviendo en ella, esa vivienda no genera automáticamente los ingresos que necesitaremos para complementar nuestra pensión.
Por eso la planificación consiste en hacer compatibles nuestros objetivos presentes con la construcción progresiva de patrimonio para nuestro futuro.
¿Cómo debería invertir si nací en 1991?
Para decidir cómo invertir debemos empezar por analizar nuestra situación personal, familiar y financiera, además de nuestros objetivos.
Debemos conocer nuestros ingresos y gastos, patrimonio, capacidad de ahorro, necesidades de liquidez y qué queremos conseguir con nuestro dinero.
A partir de ahí podemos establecer diferentes estrategias para cada objetivo, teniendo en cuenta su plazo y las características de cada inversión.
También debemos decidir qué estrategias vamos a utilizar para aumentar la seguridad de nuestras inversiones.
Diversificar adecuadamente, distribuir nuestro patrimonio entre diferentes tipos de activos y horizontes temporales, mantener la liquidez necesaria y evitar concentrar nuestras inversiones en una única idea son algunas de las decisiones que debemos valorar dentro de una planificación global.
El objetivo es buscar rentabilidad y seguridad, sin que nuestras decisiones dependan continuamente de lo que esté ocurriendo en los mercados.
Porque invertir no debería consistir en intentar acertar cuándo subirán o bajarán las Bolsas, ni en cambiar nuestra estrategia cada vez que aparece un nuevo titular.
Se trata de tener una planificación y una estrategia, invertir de acuerdo con ella y revisarla periódicamente para adaptarla cuando cambien nuestras circunstancias, nuestros objetivos o nuestras necesidades.
Primero analizamos nuestra situación y nuestros objetivos. Después definimos la estrategia. Y solo entonces elegimos cómo y dónde invertir.
Nacidos en 1991: preparar nuestro futuro depende de nosotros
No podemos saber exactamente cómo será el sistema público de pensiones cuando llegue nuestra jubilación.
Las reglas pueden cambiar.
Lo que sí podemos empezar a decidir desde hoy es qué queremos conseguir con nuestro patrimonio y cómo vamos a prepararnos para ello.
Preparar nuestro futuro no consiste solamente en saber cuándo podremos jubilarnos y cuánto cobraremos.
Consiste en analizar nuestra situación personal, familiar y financiera, establecer nuestros objetivos, organizar nuestro ahorro y diseñar una estrategia de inversión adecuada para intentar alcanzarlos.
Y cuanto antes empecemos, más tiempo tendrá nuestra estrategia para trabajar.
Ahorrar para nuestro futuro no es un lujo. Es una necesidad.
En ExpertoFinanciero.es podemos analizar tu futura pensión, tu situación personal y familiar, tu patrimonio, tus objetivos y tu capacidad de ahorro para diseñar una estrategia adaptada a tus necesidades.
Podemos hacerlo de forma presencial en Madrid, Pozuelo de Alarcón o Barcelona, o por videoconferencia, tanto en estas ciudades como en la que residas.
Puedes escribirme a ricardovila@expertofinanciero.es o utilizar nuestro formulario de asesoramiento financiero personal. Analizaremos tu situación y buscaremos las mejores opciones para ti y para tu futuro.
Aquí también puedes ver los artículos más leídos esta semana en expertofinanciero.es