37 años cotizados para cobrar el 100 % de la base reguladora de la pensión
Una de las preguntas más habituales cuando se acerca la jubilación es:
¿Cuántos años tengo que haber cotizado para cobrar el 100 % de mi pensión?
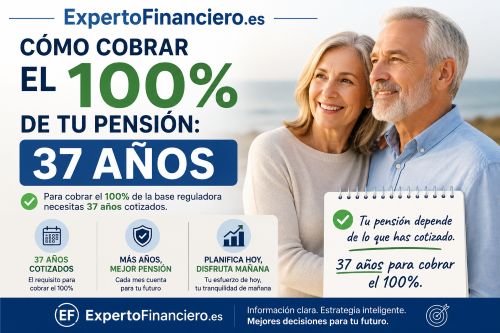
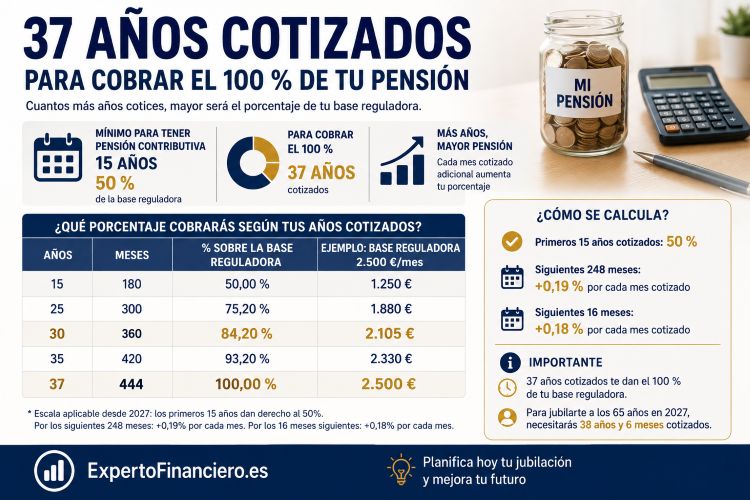
Con la normativa aplicable a partir de 2027, para alcanzar el 100 % de la base reguladora serán necesarios 37 años cotizados.
Pero hay que hacer una aclaración importante: cobrar el 100 % de la base reguladora no significa necesariamente cobrar el 100 % de nuestro último sueldo, ni tampoco significa que podamos jubilarnos a los 65 años.
Son conceptos diferentes.
¿Qué ocurre si he cotizado menos de 37 años?
Para acceder a una pensión contributiva de jubilación se necesitan, con carácter general, al menos 15 años cotizados, además de cumplir el resto de requisitos.
Con esos 15 años se obtiene el 50 % de la base reguladora.
A partir de ahí, el porcentaje aumenta por cada mes adicional que hayamos cotizado hasta alcanzar el 100 %.
Con la escala aplicable desde 2027:
Primeros 15 años cotizados: 50 %.
Por los siguientes 248 meses, se añade un 0,19 % por cada mes cotizado.
Por los 16 meses siguientes, se añade un 0,18 % por cada mes.
De esta forma, al alcanzar los 37 años cotizados se llega al 100 % de la base reguladora.
Un ejemplo: ¿qué ocurre si he cotizado 30 años?
Veámoslo con un ejemplo sencillo.
Una persona que haya cotizado 30 años acumula 15 años adicionales sobre los 15 necesarios para obtener el 50 % inicial.
Esos 15 años son 180 meses.
Aplicando un 0,19 % por cada uno de esos meses:
180 × 0,19 % = 34,20 %
Por tanto:
50 % + 34,20 % = 84,20 %
Una persona con 30 años cotizados tendría derecho, según esta escala, al 84,20 % de su base reguladora.
Si su base reguladora fuese, por ejemplo, de 2.500 euros:
2.500 € × 84,20 % = 2.105 € mensuales
Esta sería la pensión teórica antes de considerar otros elementos que pudieran resultar aplicables.
37 años para cobrar el 100 % no significa jubilarse a los 65 años
Esta es probablemente la aclaración más importante del artículo.
Hay dos cifras que pueden confundirse:
37 años cotizados
Permiten alcanzar el 100 % de la base reguladora.
38 años y 6 meses cotizados
Son los necesarios, con la normativa consolidada desde 2027, para que la edad ordinaria de jubilación sea de 65 años.
Si no alcanzamos los 38 años y 6 meses, la edad ordinaria será de 67 años.
Por ejemplo, una persona podría llegar a los 65 años con 37 años cotizados y haber alcanzado el 100 % de su base reguladora, pero eso no significa que pueda jubilarse ordinariamente a los 65 años.
Este punto merece incluso una imagen específica:
37 AÑOS
100 % de la base reguladora
38 AÑOS Y 6 MESES
Jubilación ordinaria a los 65 años
¿El 100 % de la base reguladora es el 100 % de mi sueldo?
No.
Este es otro error bastante habitual.
La base reguladora se calcula a partir de nuestras bases de cotización durante el período establecido legalmente.
Por tanto:
último sueldo ≠ base reguladora ≠ pensión
Además, existe una pensión máxima, por lo que incluso aunque el cálculo resultante fuese superior, la pensión estaría limitada por el máximo legal vigente en el momento de nuestra jubilación.
¿Y si me jubilo anticipadamente?
También debemos distinguir entre tener derecho al 100 % de la base reguladora y adelantar nuestra jubilación.
Podemos haber cotizado suficientes años para alcanzar el 100 % y, sin embargo, decidir jubilarnos antes de nuestra edad ordinaria.
En ese caso pueden aplicarse los correspondientes coeficientes reductores de la jubilación anticipada.
Por tanto, haber cotizado 37 años no garantiza por sí solo que vayamos a cobrar finalmente el 100 % de nuestra base reguladora si adelantamos la jubilación.
¿Cuánto cobraré realmente de pensión?
Para estimar nuestra futura pensión tendremos que conocer, como mínimo:
nuestra base reguladora, los años totales que tendremos cotizados y la edad a la que nos jubilaremos.
Y después habrá que comprobar otros elementos, como una posible jubilación anticipada o demorada y los límites máximos y mínimos aplicables.
Por eso, saber que necesitamos 37 años para alcanzar el 100 % es solamente una parte del cálculo de nuestra futura pensión.
Planificar nuestro nivel de vida durante la jubilación
Y aquí aparece una cuestión todavía más importante.
Saber qué porcentaje de nuestra base reguladora cobraremos nos permite realizar una estimación de nuestra futura pensión pública, pero no nos dice si esa cantidad será suficiente para mantener el nivel de vida que queremos durante nuestra jubilación.
La pregunta no debería ser únicamente:
«¿Cobraré el 100 % de mi base reguladora?»
También deberíamos preguntarnos:
«¿Cuánto dinero quiero tener cada mes cuando me jubile?»
Si estimamos que cobraremos una pensión de 2.300 euros pero queremos disponer de 3.000 euros mensuales, tendremos que planificar cómo generar los 700 euros de diferencia mediante nuestros ahorros e inversiones.
Cuanto antes hagamos ese cálculo, más tiempo tendremos para construir el patrimonio necesario.
En ExpertoFinanciero.es podemos ayudarte a estimar tu futura pensión, analizar el patrimonio que ya tienes y diseñar una estrategia de ahorro e inversión adaptada al tiempo que queda hasta tu jubilación y a tus objetivos.
Puedes enviarnos un email a ricardovila@expertofinanciero.es o rellenar nuestro formulario de asesoramiento.
Te recordamos los artículos que hacen referencia a cómo se calcula la pensión
- Edad de jubilación (65 a 67 años)
- Cálculo de la base reguladora ( hasta 25 últimos años)
- Porcentaje de la base reguladora (37 años)
- Factor de sostenibilidad (esperanza de vida)
Aquí también puedes ver los artículos más leídos esta semana en expertofinanciero.es