
Si has nacido en 2005 y estás leyendo un artículo sobre tu futura jubilación, lo primero que tengo que decirte es: enhorabuena por interesarte ya por estos temas. La jubilación te queda muy lejos. Más de 40 años. Probablemente ahora tengas objetivos mucho más inmediatos: estudiar, empezar a trabajar, viajar, independizarte, comprarte un coche o pensar algún día en una vivienda.
Pero precisamente porque tienes tantísimo tiempo por delante, empezar a entender cómo funciona el ahorro y la inversión puede marcar una enorme diferencia en tu futuro. Cuando empieces a recibir tus primeros ingresos —o si ya los recibes— intenta adquirir desde el principio un hábito muy sencillo: no gastar todo lo que ganas.
Una parte será para disfrutar hoy. Otra para tus objetivos de corto y medio plazo. Y otra debería empezar a construir tu patrimonio a largo plazo. Y entre esos objetivos de largo plazo debería haber uno sí o sí: tu jubilación.
¿Cuándo podré jubilarme si nací en 2005?
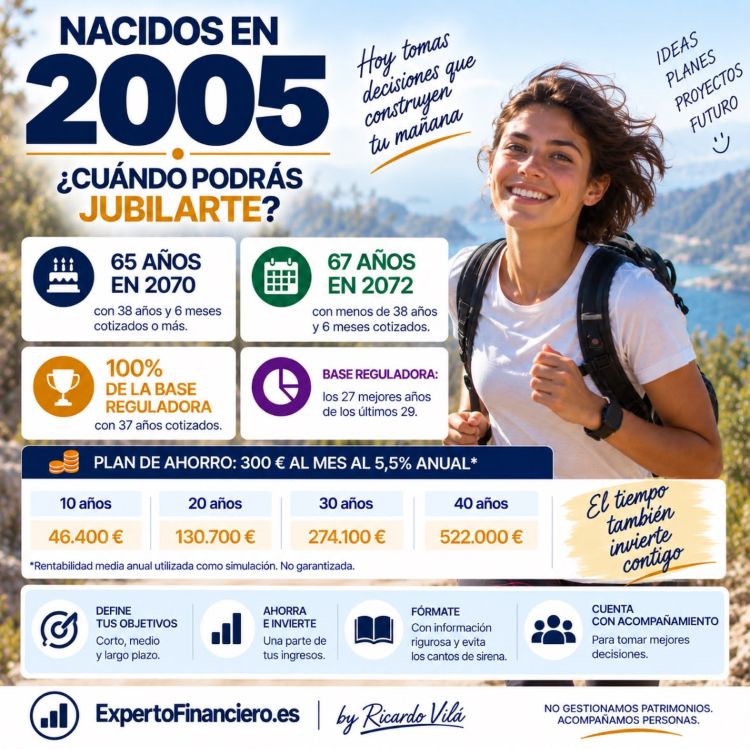
Con la legislación actualmente vigente, a partir de 2027 la edad ordinaria de jubilación será de 65 años para quienes hayan cotizado 38 años y 6 meses o más y de 67 años para quienes no alcancen ese periodo. Aplicándolo a una persona nacida en 2005:
65 años — 2070: con 38 años y 6 meses o más cotizados.
67 años — 2072: con menos de 38 años y 6 meses cotizados.
Evidentemente, nadie puede asegurar que estas reglas sigan siendo las mismas dentro de más de cuatro décadas. Son las edades que resultan de aplicar la legislación vigente actualmente.
¿Y si en el futuro tenemos que jubilarnos más tarde?
Es una posibilidad que no podemos descartar. Durante los próximos 40 años pueden producirse nuevas reformas que modifiquen la edad de jubilación, los años de cotización necesarios o la forma de calcular la pensión.
De hecho, ya existen estudios y propuestas que plantean nuevas modificaciones del sistema, incluyendo edades de jubilación superiores a las actuales. Pero es importante distinguir siempre entre propuestas y legislación vigente.
Por tanto, nadie puede afirmar hoy a qué edad se jubilará realmente una persona nacida en 2005. Y precisamente ahí tienes una ventaja: puedes empezar a construir patrimonio mucho antes de saber cómo será realmente el sistema cuando llegue tu jubilación.
¿Cómo se calcula actualmente la pensión?
Aunque probablemente las reglas cambien antes de que te jubiles, conviene entender cómo funciona el sistema actual. La pensión depende fundamentalmente de dos elementos: las bases por las que hayas cotizado y el número de años cotizados. Con carácter general, hacen falta al menos 15 años cotizados para acceder a una pensión contributiva. A partir de ahí, el porcentaje aplicable sobre la base reguladora aumenta progresivamente en función de los meses cotizados.
Además, la reforma vigente establece, una vez completado su periodo transitorio, un cálculo de la base reguladora tomando los 27 mejores años dentro de los últimos 29 años anteriores a la jubilación: se examinan 348 meses y se seleccionan las 324 bases de mayor importe. Lo importante es entender la diferencia entre cuántos años has cotizado y cuáles de tus bases de cotización se utilizan para calcular cuánto cobrarás.
¿Lo que cotizas antes de cumplir 35 años contará para calcular tu pensión?
Aquí aparece una cuestión especialmente importante para alguien nacido en 2005. Con la normativa actual, si te jubilas a los 65 años, tus primeras bases de cotización quedarían fuera de los últimos 29 años utilizados para calcular la base reguladora. La normativa vigente selecciona 27 años dentro de los últimos 29 Eso no significa que esos primeros años cotizados no sirvan. Sí cuentan para tu carrera de cotización y para determinar el porcentaje de la base reguladora que te corresponde.
Pero una cosa es cuántos años has cotizado y otra diferente qué bases se utilizan para calcular la cuantía de tu pensión. Con las reglas actuales, las bases de esos primeros años de tu vida laboral pueden quedar fuera del cálculo de la base reguladora. Y esto podría cambiar.
Durante las próximas décadas el periodo de cálculo podría volver a ampliarse y llegar a incorporar una parte mucho mayor de la vida laboral o incluso toda ella. No es la legislación vigente, pero es un riesgo que tiene sentido contemplar cuando hablamos de una jubilación a más de cuatro décadas vista.
¿Por qué sería importante? Porque normalmente empezamos nuestra carrera profesional cobrando menos y, por tanto, cotizando por bases inferiores. Si en el futuro esos primeros años acabaran incorporándose al cálculo, podrían reducir la base reguladora y, con ella, la pensión resultante.
Tus primeros años cotizados hoy pueden servir para aumentar el porcentaje de pensión que te corresponde, aunque sus bases no entren en el cálculo de cuánto vale esa pensión. En el futuro, esto podría cambiar.
Empiezas a ganar dinero: ¿qué haces con él?
Tus primeros ingresos probablemente no serán los más elevados de tu vida. Pero pueden ser los más importantes para adquirir buenos hábitos financieros. No se trata de ahorrar todo. Tampoco de dejar de viajar, salir o disfrutar pensando continuamente en algo que ocurrirá dentro de más de 40 años.
Se trata de aprender a distribuir tus ingresos entre diferentes objetivos: Corto plazo. Medio plazo. Largo plazo.
Puedes querer viajar o seguir formándote. Más adelante quizá quieras independizarte, comprar una vivienda o emprender. Y tendrás otros objetivos situados a décadas de distancia. Por eso, no todo nuestro ahorro debe invertirse de la misma manera. El dinero que puedes necesitar dentro de dos años debe gestionarse de manera diferente al que puedes mantener invertido durante 20, 30 o 40 años.
Primero decidimos para qué queremos ahorrar y cuándo necesitaremos el dinero. Después elegimos cómo invertirlo.
300 euros al mes: el tiempo también invierte contigo
Veamos un ejemplo para entender la enorme ventaja de empezar pronto. Supongamos que destinas 300 euros al mes a un plan de ahorro y utilizamos como simulación una rentabilidad media anual del 5,5%. El capital estimado sería aproximadamente:
10 años → 46.400 €
20 años → 130.700 €
30 años → 274.100 €
40 años → 522.000 €
No significa que tengas que ahorrar exactamente 300 euros ni que vayas a conseguir necesariamente esa rentabilidad. Lo importante es observar qué puede hacer el tiempo. Tu ahorro puede generar rentabilidad y esa rentabilidad puede generar nuevas rentabilidades. Cuando disponemos de varias décadas, ese efecto puede llegar a ser enorme.
Empezar pronto marca la diferencia.

¿Y si no puedo ahorrar 300 euros?
Puedes empezar con 50, 100 o 150 euros al mes. Lo importante no es comenzar con una gran cantidad, sino adquirir desde el principio el hábito de que una parte de cada ingreso vaya destinada a construir tu futuro.
A medida que aumenten tus ingresos, también podrás aumentar tu capacidad de ahorro. Además, no tienes por qué tener un único plan. Puedes ahorrar simultáneamente para diferentes objetivos y plazos. Ahorrar para la jubilación no significa dejar de ahorrar para todo lo que quieres hacer antes de jubilarte. Precisamente por eso es importante planificar.
Eres nativo digital: cuidado con los cantos de sirena
Si has nacido en 2005, internet y las redes sociales han formado parte de prácticamente toda tu vida. Tienes acceso a una cantidad extraordinaria de información sobre economía, inversión y finanzas personales. Pero junto a esa información también vas a encontrarte continuamente con mensajes como: «Hazte rico invirtiendo». «Consigue la libertad financiera». «Compra esto antes de que suba». «Hazlo tú solo». «No necesitas asesor».
Influencers mostrando rentabilidades espectaculares, criptomonedas, inversiones de moda o supuestos métodos para ganar dinero rápidamente. Cuidado con los cantos de sirena. Invertir por tu cuenta es perfectamente posible si tienes conocimientos, tiempo y disciplina. Pero un vídeo atractivo, miles de seguidores o una rentabilidad espectacular reciente no convierten automáticamente a nadie en un buen asesor financiero.
Y hay algo todavía más importante: tú no necesitas hacerte rico rápidamente. Tienes más de 40 años por delante. Tu mayor ventaja financiera no consiste en acertar con la próxima inversión que se multiplique por diez. Consiste en poder ahorrar, invertir y evitar grandes errores durante décadas.
¿Un plan de pensiones para ahorrar para mi jubilación?
Los planes de pensiones no tienen precisamente buena fama. Seguramente habrás oído casos de personas que tenían 100.000 euros en un plan de pensiones y, después de impuestos, recuperaron mucho menos de lo que esperaban. Además, actualmente la aportación máxima general a un plan de pensiones individual es de 1.500 euros al año.
Otra posibilidad son los PIAS (Planes Individuales de Ahorro Sistemático). Puedes invertir un cantidad mensual hasta llegar a 8.000 euros anuales, el dinero que se va acumulando es líquido, se puede retirar en cualquier momento, y cuentan con ventajas fiscales en el momento de recuperar el dinero.
También podemos crear nuestro propio plan de ahorro mediante fondos de inversión, realizando aportaciones periódicas a una cartera adaptada a nuestros objetivos. Los fondos de inversión ofrecen liquidez y, para las personas físicas residentes en España que cumplen los requisitos, permiten realizar traspasos entre determinados fondos sin tributar en ese momento por las plusvalías, difiriendo la tributación hasta el reembolso definitivo.
No tenemos necesariamente que elegir un solo producto. Podemos combinar diferentes soluciones para diferentes objetivos. Por eso, no deberíamos empezar preguntándonos: «¿Qué producto contrato?» Sino: «¿Qué quiero conseguir y qué producto —o combinación de productos— me ayuda mejor a conseguirlo?»
El producto debe adaptarse al plan, y no el plan al producto.. Primero debemos decidir cuánto queremos ahorrar, para qué y a qué plazo. Después elegiremos el producto más adecuado.
¿Qué pensión tendrás dentro de más de 40 años?
Nadie puede saberlo. No sabemos cuál será la edad de jubilación, cómo se calculará la pensión ni qué reformas se aprobarán durante las próximas décadas. Eso no significa afirmar que no habrá pensiones.
Significa diferenciar entre lo que depende de nosotros y lo que no. No puedes decidir hoy cuáles serán las reglas del sistema público en 2070 o 2072.
Pero sí puedes decidir empezar a construir tu propio patrimonio. Cuanto mayor sea ese patrimonio cuando llegue el momento, más libertad tendrás para decidir cómo quieres vivir y cuándo quieres dejar de trabajar.
Enhorabuena por empezar tan pronto
Si has nacido en 2005 y has llegado hasta aquí, ya estás haciendo algo importante: interesarte por tus finanzas personales cuando todavía tienes muchísimo tiempo por delante.
No necesitas tener ahora todas las respuestas. Necesitas aprender a organizar tus ingresos, ahorrar para diferentes objetivos y comprender que el dinero que necesitarás dentro de dos años no debe gestionarse igual que el que puedes mantener invertido durante 40.
Disfruta de tu dinero hoy. Prepara tus próximos proyectos. Y empieza también a construir tu futuro.
Porque tu principal ventaja financiera en este momento no es cuánto dinero tienes.
Es todo el tiempo que tienes por delante.
En ExpertoFinanciero.es te ayudamos a convertir tus primeros ahorros en algo mucho más importante: tus primeros pasos hacia una buena planificación financiera.
No hace falta empezar con grandes cantidades. Lo importante es empezar.
Podemos ver las diferentes opciones de forma presencial en Madrid, Pozuelo de Alarcón o Barcelona o, si lo prefieres, por videoconferencia.
También puedes escribirme a ricardovila@expertofinanciero.es o utilizar el formulario de contacto de ExpertoFinanciero.es.
Empieza hoy a construir tu futuro.
Sé el primero en comentar en "Edad de jubilación y pensión para los nacidos en 2005"