
Durante los últimos tres años parecía que siempre existía una buena razón para no invertir. Vamos a ver en este artículo, que ha pasado si hubieramos invertido 100.000 euros hace 3 años. (Hemos hecho los cálculos desde agosto 2023 a agosto 2026)
La guerra de Ucrania continuaba sin una solución a la vista. Oriente Medio entraba en una nueva escalada. El petróleo volvía a subir y el encarecimiento terminaba llegando a la gasolina, a la inflación y al bolsillo de las familias. Los bancos centrales advertían de que los tipos de interés podían permanecer elevados durante más tiempo y el miedo a una recesión reaparecía periódicamente.
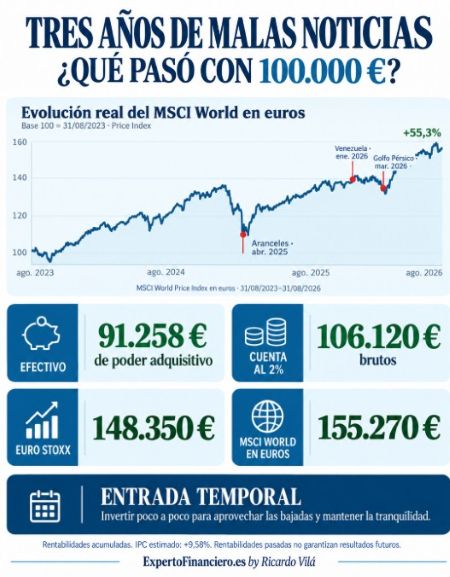
En abril de 2025 llegaron los aranceles de Estados Unidos y la amenaza de una guerra comercial mundial. El S&P 500 perdió cerca de un 10% en apenas dos sesiones y el Nasdaq llegó a situarse más de un 20% por debajo de sus máximos. Los titulares hablaban de desplome bursátil, inflación, menor crecimiento y riesgo de recesión.
En enero de 2026, la intervención militar estadounidense en Venezuela y la captura de Nicolás Maduro añadieron un nuevo foco de incertidumbre. La operación abrió numerosos interrogantes sobre la estabilidad de la región, el control de las reservas de petróleo venezolanas y las posibles consecuencias económicas y geopolíticas.
Apenas dos meses después, el conflicto en el golfo Pérsico volvió a sacudir los mercados. La subida del petróleo alimentó el temor a una nueva aceleración de la inflación y a que los bancos centrales tuviesen que mantener o volver a elevar los tipos de interés.
Durante marzo de 2026, la renta variable mundial cayó aproximadamente un 7,2% y los mercados emergentes llegaron a perder alrededor de un 13%. Una vez más, parecía que lo más prudente era vender, detener las aportaciones o esperar a que todo se tranquilizase.
Quien ha seguido los titulares habría encontrado argumentos de sobra para mantener sus ahorros en efectivo.
Pero ¿qué sucedió realmente con el dinero?
¿Qué ha pasado con 100.000 euros?
Una persona que hubiese mantenido 100.000 euros en efectivo seguiría viendo exactamente esa cantidad. Aparentemente, no habría perdido nada. Sin embargo, los precios en España han aumentado aproximadamente un 9,58% entre agosto de 2023 y agosto de 2026. Por tanto, esos 100.000 euros tendrían ahora un poder adquisitivo equivalente a unos 91.258 euros de agosto de 2023.
El dinero seguiría estando ahí, pero permitiría comprar bastante menos.
Si los 100.000 euros hubiesen permanecido en una cuenta remunerada al 2% anual durante todo el periodo, se habrían convertido en aproximadamente 106.120 euros brutos. La rentabilidad acumulada sería del 6,12%.
La cuenta habría reducido la pérdida de poder adquisitivo, pero no habría compensado completamente el aumento de los precios. Además, los intereses obtenidos tributan y mantener una remuneración constante durante tres años tampoco está garantizado, porque las entidades pueden modificar las condiciones.
Frente a estos resultados, el Euro Stoxx acumula una rentabilidad del 48,35% durante los últimos tres años. Los 100.000 euros habrían alcanzado aproximadamente los 148.350 euros.
El MSCI World, expresado en euros, acumula un 55,27%. En este caso, los 100.000 euros se habrían convertido en aproximadamente 155.270 euros.
Las rentabilidades de los índices son acumuladas, no anualizadas, y describen lo que ya ha ocurrido.
El resultado final de la inversión de 100.000 euros no muestra el camino recorrido
Ahora sabemos cómo terminó el periodo y podemos comprobar que el resultado de las bolsas habría sido muy positivo. Pero analizar únicamente la cifra final puede llevarnos a pensar que invertir fue sencillo, sin embargo, no lo fue.
Quien hubiera invertido una cantidad importante antes de abril de 2025 habría visto caer su cartera con fuerza en muy pocos días. Cuando todavía no había olvidado aquella experiencia, habría tenido que afrontar una nueva corrección en marzo de 2026.
Sobre el papel, invertir todo el capital desde el comienzo habría producido el mejor resultado. Emocionalmente, sin embargo, muchas personas podrían no haber soportado el recorrido.
Una estrategia solamente es válida si somos capaces de mantenerla. Una inversión con una gran rentabilidad potencial sirve de poco si el miedo nos lleva a vender durante la primera caída.
Por eso, la mejor decisión no es necesariamente la que habría generado la máxima rentabilidad observando ahora el gráfico. Es la que nos habría permitido permanecer invertidos.
Una inversión con entrada temporal para invertir con mayor tranquilidad
Cuando una persona ya dispone de una cantidad importante, pero no se siente cómoda invirtiéndola de una sola vez, puede establecer una entrada temporal. Esto no consiste en dejar el dinero indefinidamente en la cuenta esperando el momento perfecto. Consiste en decidir desde el principio cuánto se invertirá, durante qué periodo y con qué calendario.
Se puede invertir una primera parte y distribuir el resto durante los siguientes seis, doce o dieciocho meses o, para cantidades mas altas, hsata en tres años. También pueden establecerse reglas para adelantar ampliar la inversión si el mercado cae por enciam el 5 o 10% por ejemplo.
Una entrada temporal iniciada antes de abril de 2025 habría permitido realizar algunas compras después de la corrección provocada por los aranceles. Si el calendario continuaba en marzo de 2026, también habría permitido invertir durante la caída ocasionada por el conflicto en el golfo Pérsico.
No habría sido necesario acertar el punto más bajo. La propia estrategia habría convertido las correcciones en oportunidades de entrada.
Probablemente, invertir todo desde el principio habría dado un resultado final superior durante este periodo concreto. Pero la entrada temporal habría ofrecido algo también muy importante: mayor tranquilidad y un menor riesgo de abandonar la inversión por miedo.
¿Y si los ahorros se generan mensualmente?
La entrada temporal está pensada para un capital que ya tenemos. Cuando el dinero procede de nuestra capacidad mensual de ahorro, el planteamiento adecuado es un plan de ahorro periódico o PAC.
Al aportar una cantidad todos los meses, compramos menos participaciones cuando los mercados están más altos y más cuando bajan. Las correcciones de abril de 2025 y marzo de 2026 habrían permitido adquirir participaciones a precios inferiores sin necesidad de tomar una decisión extraordinaria.
El plan sigue funcionando independientemente de los titulares. Esto ayuda a evitar que el miedo paralice las aportaciones precisamente cuando aparecen mejores precios de compra.
Una persona que ya dispone de un capital y, además, tiene capacidad mensual de ahorro puede combinar ambas estrategias: realizar una entrada temporal para el dinero acumulado y mantener un plan periódico con los nuevos ahorros.
¿Cómo invertir de cara a los próximos tres años?¿Qué pasará?
No sabemos cuales seran las noticias que tendremos estos próximos años.
No sabemos si habrá una nueva guerra, otra crisis energética, más aranceles, una recesión o nuevas subidas de tipos. Tampoco sabemos qué mercado ofrecerá la mayor rentabilidad ni cuándo llegará la próxima corrección.
Lo más probable es que durante los próximos tres años aparezcan titulares negativos que hoy ni siquiera podemos imaginar. Cuando lleguen, volverán a parecer una razón convincente para no invertir.
Lo que sí sabemos es que mantener dinero en efectivo supone perder poder adquisitivo. Una cuenta remunerada puede reducir esa pérdida, pero su interés no está garantizado, tributa y no siempre supera el IPC.
La inversión tampoco ofrece certezas a corto plazo. Sin embargo, una cartera diversificada ha tenido siempre, a medio y largo plazo, una rentabilidad esperada superior a la del efectivo. Esa mayor rentabilidad potencial es precisamente la compensación por soportar las oscilaciones y mantener el dinero invertido durante el tiempo suficiente.
Por eso, no se trata de elegir entre conservar todo en efectivo o invertirlo todo mañana. Primero debemos mantener disponible el dinero que podamos necesitar para imprevistos y objetivos próximos. Después, podemos invertir la parte destinada al medio y largo plazo mediante una estrategia que se adapte a nuestra situación y a nuestra tolerancia a las oscilaciones.
Si ya tenemos el capital, podemos utilizar una entrada temporal. Si estamos construyendo nuestro patrimonio mes a mes, podemos establecer un plan de ahorro. Y si se dan ambas circunstancias, podemos combinar los dos sistemas.
No podemos saber cuál será el resultado de los próximos tres años. Pero sí podemos prepararnos para recorrerlos.
Invertir bien no consiste solamente en buscar la máxima rentabilidad. Consiste en construir una estrategia que nos permita aprovechar las oportunidades, soportar las caídas y mantener la tranquilidad cuando regresen los titulares negativos.
Tienes dinero parado porque no sabes cómo empezar a invertirlo
No necesitas acertar el mejor momento. Podemos diseñar una entrada progresiva adaptada a tus objetivos, a tu plazo y a la tranquilidad que necesitas para mantener la estrategia cuando lleguen nuevas caídas.
Solicita estudio gratuito de tu situación y ver alternativas para tus ahorros
Como Asesor Financiero autónomo recomiendo realizar una primera valoración de la situación y en función de nuestros objetivos ver qué alternativa es la más adecuada. Para un primer contacto siempre es positivo solicitar una reunión presencial en Madrid, Pozuelo de Alarcon o en Barcelona. Naturalmente existe la opción de hacer esta primera reunión de análisis por videoconferencia o en otras ciudades, cuadrando nuestras respectivas agendas.
Si quieres saber qué opciones son mas adecuadas para tus ahorros y cómo conseguir tus objetivos financieros, puedes enviarnos un email a ricardovila@expertofinanciero.es o rellenar nuestro formulario para solicitar asesoramiento financiero personal. Haremos sin coste ni compromiso un análisis de tu situación financiera y te indicaremos las alternativas y los productos más adecuados para ti.

Sé el primero en comentar en "100.000 invertidos hace tres años, ¿mejor el dinero en cuenta o invertido en bolsa?"