
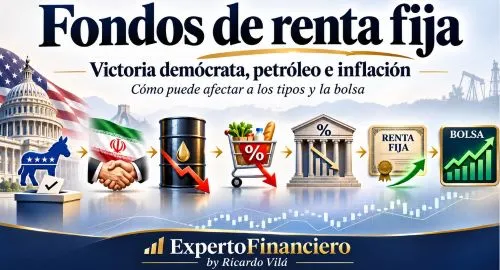
Tras la victoría de los demócratas tanto de la Cámara de Representantes como del Senado, la pregunta que se hacen muchos es ¿qué tiene que ver este resultado electoral con nuestros ahorros? Mucho más de lo que parece. Vamos a ver en este artículo posibles efectos sobre los fondos de renta fija. Para entenderlo tenemos que relacionar cinco elementos: la guerra con Irán, el precio del petróleo, la inflación, los tipos de interés y los mercados financieros.
La victoria demócrata puede cambiar el rumbo de la guerra
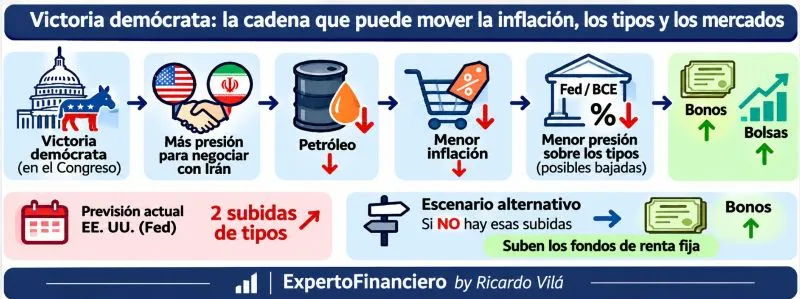
Donald Trump continúa siendo presidente de Estados Unidos, pero a partir de enero tendrá que convivir con un Congreso controlado por los demócratas. Esto puede dificultar la aprobación de determinadas políticas y aumentar la presión para encontrar una salida negociada al conflicto con Irán. No significa que la guerra vaya a terminar mañana. El presidente conserva importantes competencias militares y diplomáticas.
Sin embargo, una desescalada podría facilitar la normalización del tráfico de petróleo por el estrecho de Ormuz, una de las principales rutas energéticas del mundo ¿La consecuencia? Una posible caída del precio del petróleo.
¿Por qué es tan importante que baje el petróleo?
El petróleo no solo afecta a cuánto pagamos cuando llenamos el depósito del coche. También influye en el transporte de mercancías, los costes de producción, la agricultura y los precios de numerosos productos que consumimos. Cuando el petróleo sube, una parte de esos mayores costes termina trasladándose al consumidor. La subida del petróleo ha provocado subidas de precios en todo en mundo. En España el IPC, la subida de precios, está en el 4,9%.
Y cuando baja de forma sostenida, puede ocurrir lo contrario, el barril de Brent en el momento de las elecciones, se mueve alrededor de los 104 dólares, un precio que refleja las tensiones existentes en Oriente Medio.
Si un acuerdo con Irán permitiera normalizar el suministro y reducir ese precio, se aliviaría una de las principales presiones sobre la inflación. Petróleo más barato significa menos presión inflacionista.
¿Y qué tiene que ver la inflación con los tipos de interés?
Los bancos centrales utilizan los tipos de interés para intentar controlar la inflación. Cuando los precios suben demasiado, suben los tipos para encarecer la financiación, moderar el consumo y enfriar la economía. fed tiposActualmente, la Reserva Federal estadounidense mantiene sus tipos entre el 3,75 % y el 4 %, mientras que el Banco Central Europeo los mantuvo en la última reunión en el 2,50 %.
Tanto para el BCE como la Reserva Federal el mercado tiene expectativas de nuevas subidas. De hecho, a comienzos de octubre, los mercados de futuros asignaban una probabilidad cercana al 80 % a que la Reserva Federal hubiera realizado al menos dos subidas adicionales antes de marzo de 2027. Y eso ha provocado, bajadas en los fondos de renta fija.
Pero imaginemos que las negociaciones con Irán avanzan, el petróleo cae y la inflación comienza a moderarse. ¿Seguiría siendo necesario subir los tipos de interés? Quizá no. Y aquí aparece una oportunidad interesante para los inversores.
¿Por qué podrían subir los fondos de renta fija aunque no bajen los tipos?
Muchas personas piensan que un fondo de renta fija solo puede subir cuando el banco central baja los tipos de interés, sin embargo los mercados financieros se anticipan a lo que creen que va a suceder.
Si los inversores esperan dos subidas de tipos, los precios de los bonos ya reflejan, en parte, esas expectativas, por eso han caido esta segunda parte del 2026
Ahora imaginemos que finalmente esas dos subidas no llegan a producirse porque la inflación se modera. Los inversores pueden revisar sus expectativas y comenzar a aceptar rentabilidades inferiores por los bonos.
Por tanto, algunos fondos de renta fija podrían revalorizarse incluso aunque la Reserva Federal mantuviera los tipos oficiales sin cambios.
Veamos un ejemplo sencillo. Supongamos que tenemos 100.000 euros invertidos en un fondo de renta fija con una duración modificada de cinco años.
Si las rentabilidades de los bonos en los que invierte el fondo bajaran medio punto porcentual, el valor de la cartera podría aumentar aproximadamente un 2,5 %.
Es decir, una ganancia aproximada de 2.500 euros, antes de gastos y otros movimientos del mercado.
No es una rentabilidad garantizada, sino una simulación para comprender cómo funcionan los bonos.
Naturalmente, también puede suceder lo contrario: si la inflación no baja y los mercados descuentan más subidas de tipos, los fondos con mayor duración podrían sufrir pérdidas.
¿Qué debemos hacer con nuestros ahorros tras la victoria demócrata?
Ante acontecimientos como estos es habitual que los inversores se planteen si deben cambiar sus inversiones.
Pero debemos distinguir entre seguir las noticias y tener una estrategia de inversión. Para quien invierte periódicamente mediante un plan de ahorro, las oscilaciones del mercado forman parte del proceso. En las caídas, la misma aportación permite adquirir más participaciones de los fondos.
Para quien tiene un capital importante pendiente de invertir, una entrada temporal puede permitir mantener una parte en renta fija y trasladarla progresivamente a renta variable, aprovechando las oportunidades que puedan aparecer.
Y para quien ya tiene una cartera invertida, lo importante es comprobar que la distribución entre renta fija y renta variable sigue siendo adecuada para sus objetivos y su horizonte temporal.
No tiene sentido vender una cartera de largo plazo por cada noticia política, igual que tampoco conviene asumir más riesgo simplemente porque esperamos que el mercado suba.
Una buena estrategia de inversión no consiste en acertar qué hará mañana la bolsa, sino en estar preparado para distintos escenarios er invertir SIEMPRE EN FUNCIÓN DE NUESTROS OBJETIVOS.
Por eso, más importante que intentar adivinar el resultado de unas elecciones o el próximo movimiento de la Reserva Federal es disponer de una planificación financiera adaptada a nuestras necesidades. Los mercados cambian continuamente. Nuestros objetivos no deberían hacerlo con cada titular.
Solicita estudio gratuito de tu situación y ver alternativas para tus ahorros
Es importante mantener la calma antes las noticias del día a día, para ello lo mejor es estar informado y revisar si nuestras inversiones, nuestros fondos, tanto de rena fija como de renta variable están alienados con nuestras metas.
Como Asesor Financiero autónomo recomiendo realizar una primera valoración de la situación y en función de nuestros objetivos ver qué alternativas son las más adecuadas. Para un primer contacto siempre es positivo solicitar una reunión presencial en Madrid, Pozuelo de Alarcon o en Barcelona. Naturalmente existe la opción de hacer esta primera reunión de análisis por videoconferencia o en otras ciudades, cuadrando nuestras respectivas agendas.
Si quieres saber qué opciones son mas adecuadas para tus ahorros y cómo conseguir tus objetivos financieros, puedes enviarnos un email a ricardovila@expertofinanciero.es o rellenar nuestro formulario para solicitar asesoramiento financiero personal. Haremos sin coste ni compromiso un análisis de tu situación financiera y te indicaremos las alternativas y los productos más adecuados para ti.
Sé el primero en comentar en "¿Puede una victoria demócrata hacer subir los fondos de renta fija?"