
Jubilación anticipada: cuánto puedes adelantarla y cuánto perderás de pensión
Jubilarse antes de la edad ordinaria es una posibilidad que muchas personas se plantean cuando se acercan al final de su vida laboral. Pero la decisión no debería reducirse a saber si puedo jubilarme antes. La cuestión realmente importante es otra: ¿Cuánto voy a dejar de cobrar durante toda mi jubilación por adelantarla?
La normativa permite anticipar la jubilación en determinadas circunstancias, pero hacerlo supone normalmente aplicar una reducción sobre la pensión. Y esa reducción puede acompañarte durante toda la jubilación. Por eso, antes de tomar una decisión, conviene comparar económicamente las diferentes alternativas.
Jubilación anticipada voluntaria
Lo primero es conocer mi edad legal de jubilación, que depende de tu año de nacimiento y de los años cotizados, lo puedes ver aquí: edad ordinaria de jubilación que corresponda a cada persona. A partir de ahí se puede conocer la edad en la que puedo optar a la jubilación anticipada voluntaria, que permite adelantar la jubilación hasta un máximo de 24 meses respecto a mi edad legal de jubilación.
Entre los principales requisitos se encuentran haber cotizado al menos 35 años, que al menos dos de esos años estén comprendidos dentro de los 15 inmediatamente anteriores y que la pensión resultante sea superior a la pensión mínima que correspondería al interesado al cumplir los 65 años.
¿Cuánto se reduce la pensión?
Desde la reforma del sistema, los coeficientes reductores se aplican por meses, no por trimestres. Por tanto, no es lo mismo adelantar la jubilación 24 meses que hacerlo 23, 18, 12 o 6 meses. La reducción depende fundamentalmente de dos factores: cuántos meses anticipas la jubilación y cuántos años has cotizado.
Aquí puedes ver algunos ejemplos de ello, para los que han corizado hasta 38 años y medio, que seguramente son la mayoria de los trabajadores, la pérdida supone cobrar un 21% menos de pensión, para toda la vida..
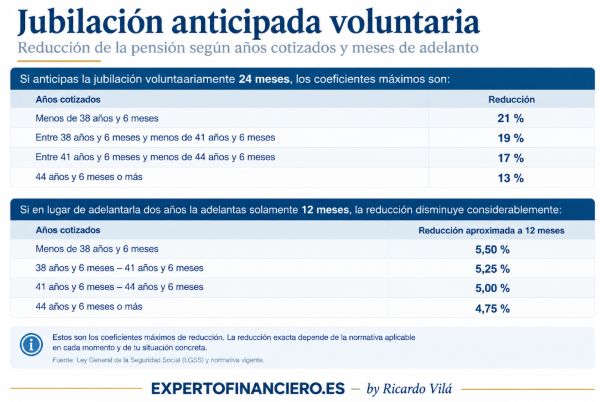 Esto demuestra por qué no deberíamos pensar únicamente en términos de «me jubilo dos años antes». Cada mes puede tener un efecto diferente sobre la pensión.
Un ejemplo: una pensión de 2.500 euros
Imaginemos una persona cuya pensión a la edad ordinaria fuese de 2.500 euros mensuales. Si adelanta la jubilación 24 meses y le corresponde una reducción del 21 %, su pensión pasaría aproximadamente a:
2.500 € → 1.975 € al mes.
Son 525 euros menos al mes.
Si, por su carrera de cotización, le correspondiera el coeficiente del 13 %, la pensión quedaría aproximadamente en:
2.500 € → 2.175 € al mes.
La diferencia es de 325 euros mensuales.
Y aquí aparece una de las cuestiones que considero más importantes al tomar esta decisión. No estamos hablando solamente de lo que dejamos de cobrar durante los dos años en los que hemos adelantado la jubilación. Estamos hablando también de la pensión que cobraremos posteriormente.
Por ejemplo, una diferencia de 525 euros mensuales supone 7.350 euros al año en 14 pagas.
En una comparación simplificada de 20 años de jubilación, estaríamos hablando de aproximadamente:
147.000 euros de diferencia acumulada.
Por supuesto, un cálculo real debe tener en cuenta revalorizaciones, fiscalidad, esperanza de vida y otras circunstancias personales, pero el ejemplo permite entender la magnitud económica de la decisión.
Jubilación anticipada involuntaria
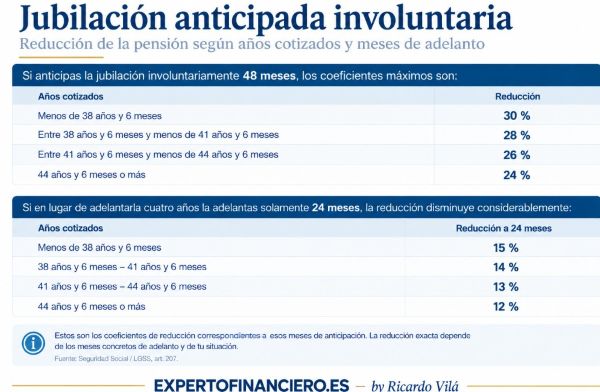
Existe también la posibilidad de acceder a la jubilación anticipada por causas no imputables al trabajador. En determinados supuestos, la jubilación puede adelantarse hasta cuatro años respecto de la edad ordinaria.
Entre los requisitos generales se encuentra acreditar al menos 33 años de cotización y permanecer inscrito como demandante de empleo durante al menos seis meses inmediatamente anteriores a la solicitud, además de que el cese se haya producido por alguna de las causas previstas legalmente.
En este caso también se aplican coeficientes reductores.
¿Qué ocurre si tengo una pensión alta?
Si tu pensión calculada está por debajo de la pensión máxima, es sencillo: se calcula tu pensión según tu base reguladora y años cotizados y sobre ese importe se aplica la reducción por jubilarte antes.
Pero si por tus cotizaciones te correspondería una pensión superior a la pensión máxima, el cálculo cambia: la reducción se aplica tomando como referencia la pensión máxima, no toda la pensión teórica que habrías generado. Así que la penalización por jubilarte antes de va a calcular no sobre tu base reguladora, tus cotizaciones, sino sobre el importe de la pensión máxima.
Además, hasta 2033 existe un periodo transitorio, por lo que los porcentajes de reducción para estas pensiones altas no son todavía los mismos que aparecen en las tablas generales.
En resumen: si estás cerca de la pensión máxima, no apliques directamente los porcentajes de las tablas. Hay que hacer el cálculo específico para tu caso.
No compares solamente la pensión mensual
Este es probablemente el error más habitual. Una persona puede pensar: «Si me jubilo antes cobraré algo menos, pero empezaré a cobrar la pensión antes.» Y es cierto. Por eso el cálculo correcto no consiste simplemente en comparar:
2.500 € frente a 1.975 €.
Hay que tener en cuenta también las mensualidades que empezaremos a cobrar anticipadamente. Lo realmente interesante es calcular el punto de equilibrio: a partir de qué edad la suma total de las pensiones cobradas esperando hasta la jubilación ordinaria supera a la cantidad acumulada por haberse jubilado anticipadamente.
Y después hay que incorporar otros factores: fiscalidad, ahorro disponible, otros ingresos, patrimonio, situación familiar y, por supuesto, qué queremos hacer durante esos años.
Jubilarse antes no es solo una decisión financiera
Dos personas con exactamente la misma pensión pueden tomar decisiones completamente diferentes y ambas pueden ser coherentes. Una persona puede tener patrimonio suficiente y querer disponer de más tiempo. Otra puede preferir continuar trabajando uno o dos años porque disfruta de su actividad profesional y quiere mejorar su futura pensión. Otra puede encontrarse sin trabajo y necesitar acceder a la jubilación anticipada.
Por eso la jubilación no debería analizarse como un producto aislado, sino dentro de una planificación financiera global.
¿Y si hago exactamente lo contrario y retraso mi jubilación?
También existe la posibilidad de continuar trabajando después de alcanzar la edad ordinaria. La jubilación demorada permite obtener incentivos adicionales y abre una comparación muy interesante:
jubilarme anticipadamente → jubilarme a mi edad ordinaria → retrasar mi jubilación.
La diferencia económica entre los tres escenarios puede ser considerable. Y precisamente por eso, cuando nos acercamos a la jubilación, merece la pena hacer números antes de tomar una decisión que puede afectar a nuestros ingresos durante muchos años.
La pregunta no es solo cuándo puedes jubilarte
La pregunta debería ser: ¿Cuándo me interesa jubilarme teniendo en cuenta mi pensión, mi patrimonio y lo que quiero hacer durante los próximos años? Porque conocer la normativa es el primer paso.
Tomar la decisión adecuada para tu situación personal requiere algo más: hacer números y planificar.
¿Cuándo te puedes jubilar y cómo quieres vivir tu jubilación?
Consulta en ExpertoFinanciero.es hemos publicado cuál es tu edad legal de jubilación en función de tu año de nacimiento y empieza a preparar con tiempo esta nueva etapa, puedes ver los detalles seleccionado tu año de nacimiento en este artículo sobre cómo se va a calcular tu pensión.

Porque no se trata solo de saber cuándo puedes jubilarte. También hay que decidir cómo organizar tu vida como pensionista, empezando por una de las primeras decisiones importantes: ¿te conviene anticipar la jubilación o es mejor esperar?
En ExpertoFinanciero.es podemos ayudarte a hacer los números, analizar tu pensión, tus ahorros y tu patrimonio y valorar las distintas alternativas para organizar tu jubilación.
Solicita estudio gratuito de tu situación y ver alternativas para tu jubilación y ahorros
Como Asesor Financiero autónomo recomiendo realizar una primera valoración de la situación y en función de nuestros situación y objetivos ver qué alternativa es la más adecuada. Para un primer contacto siempre es positivo solicitar una reunión presencial en Madrid, Pozuelo de Alarcon o en Barcelona.
Naturalmente existe la opción de hacer esta primera reunión de análisis por videoconferencia o en otras ciudades, cuadrando nuestras respectivas agendas.
Si quieres saber qué opciones son mas adecuadas para tu jubilación y para tus ahorros, puedes enviarnos un email a ricardovila@expertofinanciero.es o rellenar nuestro formulario para solicitar asesoramiento financiero personal. Haremos sin coste ni compromiso un análisis de tu situación financiera y te indicaremos las alternativas y los productos más adecuados para ti.
Sé el primero en comentar en "El precio de anticipar la jubilación"