Pensión de jubilación para los nacidos en 1972
Si naciste en 1972, cumplirás 65 años en 2037 y, dependiendo de los años que hayas cotizado, podrás jubilarte ese mismo año o tendrás que esperar hasta los 67 años.
Aunque todavía quedan algunos años, ya podemos conocer buena parte de las reglas que, con la legislación actual, determinarán tu jubilación: a qué edad podrás jubilarte, cuántos años necesitarás para cobrar el 100% de la base reguladora, cómo se calculará tu pensión y qué ocurrirá si decides adelantar o retrasar tu jubilación.
Y, sobre todo, todavía tienes tiempo para planificar tus ahorros y preparar económicamente esa etapa.
Vamos a verlo.
¿A qué edad me puedo jubilar si nací en 1972?
Para las personas nacidas en 1972 hay dos posibilidades:
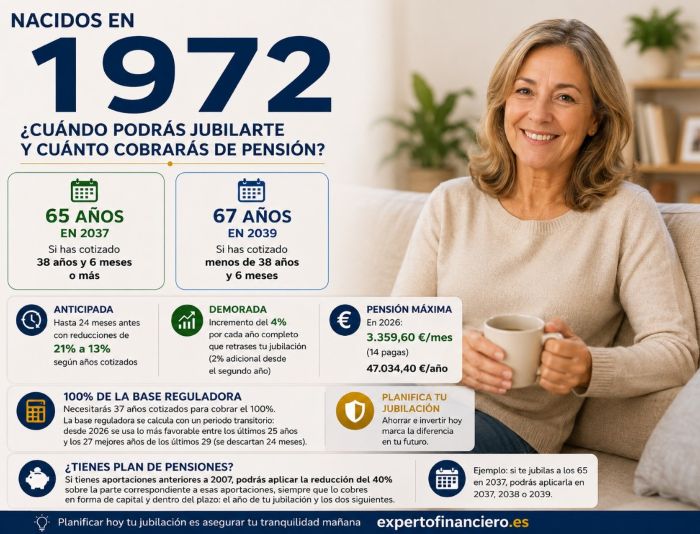
Podrás jubilarte a los 65 años, en 2037, si has cotizado al menos 38 años y 6 meses.
Si no alcanzas ese periodo de cotización, tu edad ordinaria de jubilación será de 67 años, que cumplirás en 2039.
Por tanto:
65 años → con 38 años y 6 meses o más cotizados.
67 años → con menos de 38 años y 6 meses cotizados.
Esta diferencia es especialmente importante porque una cosa es cumplir 65 años y otra diferente tener derecho a jubilarte a los 65 años.
La Seguridad Social explica aquí las edades y periodos de cotización aplicables a la jubilación.
¿Cuántos años tengo que cotizar para cobrar el 100% de la pensión?
Aquí tenemos que diferenciar dos conceptos que suelen confundirse.
Una cosa son los años necesarios para jubilarte a los 65 años y otra diferente los años necesarios para tener derecho al 100% de la base reguladora.
Con la normativa actual, para cobrar el 100% de la base reguladora necesitarás haber cotizado 37 años.
Por tanto, si has nacido en 1972:
37 años cotizados → 100% de la base reguladora.
38 años y 6 meses cotizados → jubilación ordinaria a los 65 años.
Esto puede producir una situación que inicialmente parece extraña: puedes tener suficientes años cotizados para alcanzar el 100% de tu base reguladora, pero no los suficientes para jubilarte a los 65 años.
¿Qué pasa si no llego a los 37 años cotizados?
No significa que te quedes sin pensión.
Con carácter general, para acceder a una pensión contributiva de jubilación necesitas haber cotizado un mínimo de 15 años, siempre que se cumplan también el resto de requisitos.
Con 15 años cotizados se parte del 50% de la base reguladora.
A partir de ahí, el porcentaje aumenta progresivamente por cada mes adicional de cotización hasta alcanzar el 100%.
Por tanto, no existe un salto desde «no cobrar» a «cobrar el 100%». El porcentaje de la base reguladora al que tienes derecho dependerá de tu carrera de cotización.
¿Cómo se calculará mi pensión si nací en 1972?
Para saber cuánto cobrarás no basta con conocer el porcentaje que te corresponde. Primero hay que calcular tu base reguladora.
Desde 2026 comenzó un periodo transitorio en el que conviven dos sistemas de cálculo.
Por un lado, está el sistema basado en los últimos 25 años de cotización.
Por otro, se está implantando progresivamente el nuevo sistema que terminará teniendo en cuenta los 27 mejores años dentro de los últimos 29 años, permitiendo descartar los 24 meses con peores bases de cotización.
En 2037, cuando una persona nacida en 1972 cumpla 65 años, todavía estaremos dentro de este periodo transitorio. Por eso habrá que aplicar las reglas que correspondan en ese ejercicio y comparar los cálculos cuando así lo establezca la normativa.
Esto puede ser especialmente importante si has tenido periodos de desempleo, reducciones salariales o bases de cotización más bajas en determinados momentos de tu carrera profesional.
¿Cuánto voy a cobrar de pensión?
Para calcular aproximadamente tu futura pensión necesitamos conocer fundamentalmente dos cosas:
Tu base reguladora y el porcentaje de esa base reguladora al que tienes derecho según tus años cotizados.
Tener derecho al 100% no significa necesariamente cobrar la pensión máxima.
Significa cobrar el 100% de la base reguladora que te corresponda, siempre teniendo en cuenta los límites establecidos para las pensiones públicas.
Por eso dos personas nacidas exactamente en 1972 y con los mismos años cotizados pueden terminar cobrando pensiones muy diferentes.
Dependerá de las bases por las que haya cotizado cada una durante su vida laboral.
Existe una pensión máxima y debes tenerla en cuenta
Aunque tengas derecho al 100% de tu base reguladora, eso no significa que puedas cobrar cualquier cantidad.
Existe una pensión máxima establecida legalmente, que actúa como techo sobre la pensión pública que podemos percibir.
A efectos informativos, en 2026 la pensión máxima es de 3.359,60 euros mensuales en 14 pagas, es decir, 47.034,40 euros anuales.
Esta cantidad es únicamente una referencia actual. Una persona nacida en 1972 se jubilará, con carácter ordinario, en 2037 o 2039, por lo que se aplicará la pensión máxima que esté vigente en ese momento.
No sabemos hoy cuál será exactamente esa cantidad, pero la existencia de la pensión máxima debe formar parte de nuestra planificación, especialmente si tenemos salarios y bases de cotización elevados.
Puede existir una diferencia considerable entre nuestro último salario y nuestra primera pensión.
Cobrar el 100% de tu base reguladora no significa necesariamente cobrar toda esa cantidad: existe una pensión máxima que limita lo que puedes recibir.
¿Puedo jubilarme antes si nací en 1972?
Sí, siempre que cumplas los requisitos establecidos.
Con la normativa actual, la jubilación anticipada voluntaria permite adelantar la jubilación hasta 24 meses respecto de nuestra edad ordinaria.
Esto significa que no todos los nacidos en 1972 podrán jubilarse anticipadamente a la misma edad.
Si tu edad ordinaria son los 65 años, podrías anticiparla, con carácter general, hasta los 63 años.
Si tu edad ordinaria son los 67 años, el máximo adelanto de 24 meses situaría la jubilación anticipada en los 65 años.
Pero jubilarte antes tiene consecuencias.
La pensión se reduce mediante coeficientes reductores mensuales, cuyo importe depende fundamentalmente de cuántos meses adelantes la jubilación y de los años que hayas cotizado.
Con la normativa actual, adelantar voluntariamente la jubilación 24 meses puede suponer una reducción de entre el 21% y el 13%, dependiendo de la carrera de cotización.
Por eso la pregunta no debería ser únicamente:
¿Cuándo puedo jubilarme?
Sino:
¿Cuánto dinero dejaré de cobrar durante toda mi jubilación si decido adelantarla?
Puedes consultar también la información oficial de la Seguridad Social sobre la jubilación anticipada voluntaria.
¿Y si retraso mi jubilación?
También podemos tomar la decisión contraria.
Si alcanzamos nuestra edad ordinaria y continuamos trabajando, podemos beneficiarnos de los incentivos establecidos para la jubilación demorada.
Actualmente existen tres alternativas:
Incrementar nuestra pensión.
Recibir un pago único.
Utilizar una opción mixta que combine ambas posibilidades.
En la modalidad porcentual, actualmente se reconoce un 4% adicional por cada año completo de demora, conforme a las reglas establecidas.
Por eso, cuando se acerque el momento, deberíamos comparar económicamente diferentes escenarios:
jubilarme antes, jubilarme a mi edad ordinaria o continuar trabajando algún tiempo más.
La Seguridad Social explica aquí los incentivos actualmente existentes para retrasar la jubilación.
En cualquier caso, para una persona nacida en 1972 todavía quedan años hasta la jubilación y estas reglas pueden modificarse, por lo que habrá que revisarlas cuando se acerque el momento.
¿Cómo subirá mi pensión una vez jubilado?
El antiguo sistema que podía limitar la revalorización de las pensiones al 0,25% ya no está vigente.
Actualmente, las pensiones contributivas se revalorizan tomando como referencia la evolución del IPC, según el mecanismo establecido legalmente.
Esto es especialmente importante cuando hacemos una planificación a largo plazo.
Una persona que se jubile a los 65 años puede tener por delante 20, 25 o incluso más años de jubilación.
Por tanto, no solo debemos estimar cuánto cobraremos el primer año. También debemos pensar cómo pueden evolucionar nuestros ingresos, nuestros gastos y nuestro patrimonio durante las siguientes décadas.
¿Qué ha pasado con el factor de sostenibilidad?
En versiones antiguas de estos artículos hablábamos del denominado factor de sostenibilidad, que pretendía vincular la pensión inicial con la evolución de la esperanza de vida.
Este sistema no llegó a aplicarse en los términos inicialmente previstos y fue posteriormente derogado.
Por tanto, con la normativa actual, no debemos calcular la futura pensión de una persona nacida en 1972 aplicando aquel factor de sostenibilidad.
En su lugar se han introducido otras medidas destinadas a reforzar financieramente el sistema, entre ellas el Mecanismo de Equidad Intergeneracional (MEI).
El MEI afecta a las cotizaciones, pero no interviene directamente en el cálculo de nuestra futura pensión.
Puedes ampliar la información en nuestro artículo MEI: qué es el Mecanismo de Equidad Intergeneracional y cómo afecta a tu pensión.
Si nací en 1972, ¿cuánto tiempo tengo para preparar mi jubilación?
Aquí aparece una de las grandes ventajas de los nacidos en 1972.
Todavía quedan aproximadamente 11 años hasta cumplir los 65 años en 2037.
Once años es un horizonte suficientemente largo como para que el ahorro periódico y la rentabilidad obtenida sobre ese ahorro puedan tener un impacto considerable en el patrimonio que tendremos al jubilarnos.
No es lo mismo llegar a los 65 años dependiendo exclusivamente de la pensión pública que disponer además de un patrimonio financiero que podamos utilizar para complementar nuestros ingresos.
Por eso ahora todavía estamos a tiempo de preguntarnos:
¿Cuánto quiero tener acumulado cuando me jubile?
Y, a partir de esa cifra, calcular cuánto necesitamos ahorrar e invertir durante los próximos años.
¿Cuánto debería ahorrar para mi jubilación?
No existe una cifra válida para todo el mundo.
Primero debemos estimar cuánto dinero queremos tener disponible cada mes durante nuestra jubilación y compararlo con la pensión pública que esperamos recibir.
Imaginemos que queremos disponer de 3.000 euros mensuales y estimamos que nuestra futura pensión será de 2.300 euros.
Nos faltarán:
3.000 − 2.300 = 700 euros mensuales.
Nuestro patrimonio deberá ayudarnos a generar ese complemento.
Pero aquí aparece otra cuestión importante: no necesitamos ese dinero solamente durante uno o dos años.
Podemos necesitar complementar nuestra pensión durante 20, 25 o 30 años.
Por eso debemos calcular conjuntamente cuánto capital necesitamos, cuánto podemos ahorrar hasta la jubilación y cómo debemos invertirlo.
¿Cómo debería invertir mis ahorros si nací en 1972?
Quedando todavía más de una década para alcanzar los 65 años, no necesariamente debemos invertir todo nuestro patrimonio de forma conservadora.
La jubilación tampoco es el final de nuestro horizonte de inversión.
Una persona que se jubile a los 65 años puede necesitar parte de sus ahorros a los 70, otra parte a los 75 y otra incluso a los 80 o 85 años.
Por eso podemos organizar el patrimonio en diferentes horizontes temporales.
El dinero que podamos necesitar próximamente requerirá normalmente mayor estabilidad y liquidez. Pero una parte del patrimonio que no vayamos a necesitar durante muchos años puede mantener un horizonte de inversión más largo.
El objetivo es llegar a la jubilación con una estrategia patrimonial adaptada a nuestras necesidades, no simplemente con una colección de productos financieros.
¿Qué ocurre con mi plan de pensiones cuando me jubile?
Cuando llegue la jubilación no estaremos obligados a recuperar inmediatamente todo nuestro plan de pensiones.
Podemos recuperarlo en forma de capital, mediante rentas periódicas, realizar rescates parciales o combinar diferentes alternativas. Incluso podemos mantener parte del patrimonio dentro del plan y recuperarlo posteriormente.
Esta decisión tiene una importancia fiscal considerable porque las cantidades rescatadas de los planes de pensiones tributan en el IRPF como rendimientos del trabajo.
Y hay un aspecto especialmente importante para muchas personas nacidas en 1972.
Si tienes aportaciones anteriores a 2007, debes tener en cuenta la reducción del 40%
Si tienes derechos consolidados procedentes de aportaciones realizadas hasta el 31 de diciembre de 2006, existe un régimen transitorio que permite aplicar una reducción del 40% sobre la parte de la prestación correspondiente a esas aportaciones, siempre que se cobre en forma de capital y se cumplan los requisitos establecidos.
Esta reducción existe y debemos tenerla en cuenta necesariamente al planificar el rescate de un plan de pensiones con aportaciones anteriores a 2007.
Además, existe un plazo para beneficiarse de ella.
Con la normativa actual, para contingencias de jubilación producidas desde 2015, la reducción puede aplicarse a las prestaciones percibidas en el ejercicio en el que se produce la jubilación y en los dos ejercicios siguientes.
Por ejemplo, si una persona nacida en 1972 se jubila a los 65 años, en 2037, deberá estudiar, con la normativa actual, la aplicación de la reducción del 40% en:
2037, 2038 o 2039.
Si su edad ordinaria son los 67 años y se jubila en 2039, el periodo sería:
2039, 2040 o 2041.
Por eso, si existen aportaciones anteriores a 2007, la estrategia de rescate del plan de pensiones debe prepararse antes de empezar a sacar el dinero.
Podemos estar ante una ventaja fiscal importante y una mala planificación del rescate puede provocar que no la aprovechemos correctamente.
Ahora bien, que podamos beneficiarnos de la reducción del 40% no significa automáticamente que debamos rescatar toda la cantidad de una sola vez.
Debemos analizar el ahorro fiscal que proporciona la reducción, el importe que vamos a rescatar, nuestra pensión pública, el resto de nuestros ingresos y el tipo marginal de IRPF que tendremos ese año.
El objetivo debería ser determinar qué cantidad interesa rescatar en forma de capital aprovechando la reducción y cómo organizar el resto del plan durante los siguientes años.
Si naciste en 1972 y tienes aportaciones a planes de pensiones anteriores a 2007, este punto debe formar parte obligatoriamente de la planificación de tu jubilación.
Si naciste en 1972, todavía tienes tiempo para planificar
Para una persona nacida en 1972 todavía existe un horizonte suficientemente largo como para tomar decisiones que pueden cambiar de forma importante su situación económica cuando llegue la jubilación.
Con la normativa actual sabemos que:
Podrás jubilarte a los 65 años en 2037 si alcanzas 38 años y 6 meses cotizados.
Si no llegas a ese periodo, tu edad ordinaria será de 67 años, en 2039.
Necesitarás 37 años cotizados para alcanzar el 100% de tu base reguladora.
También debemos tener en cuenta la pensión máxima, especialmente si nuestras bases de cotización son elevadas.
Y si tenemos un plan de pensiones con aportaciones anteriores a 2007, tendremos que planificar cómo y cuándo aprovechar la reducción fiscal del 40%.
Pero conocer nuestra futura pensión es solamente una parte de la planificación.
La pregunta realmente importante es:
¿Qué nivel de vida quiero tener cuando me jubile y qué patrimonio necesito construir para conseguirlo?
Cuanto antes respondamos a esa pregunta, más margen tendremos para alcanzar nuestro objetivo.
En ExpertoFinanciero.es podemos analizar tu futura pensión, tu capacidad de ahorro y tu patrimonio actual para diseñar una estrategia de jubilación adaptada a tus necesidades y objetivos.
Puedes enviar un email a ricardovila@expertofinanciero.es o rellenar nuestro formulario de asesoramiento ahorro para la jubilación y nos pondremos en contacto para realizar el estudio, sin ningún tipo de coste ni compromiso.
Aquí también puedes ver los artículos sobre planes de ahorro y cómo invertir más leídos esta semana en expertofinanciero.es