Pensión de jubilación para los nacidos en 1973
Si naciste en 1973, cumplirás 65 años en 2038 y, dependiendo de los años que hayas cotizado, podrás jubilarte ese mismo año o tendrás que esperar hasta los 67 años.
Aunque todavía quedan años para la jubilación, ya podemos conocer buena parte de las reglas que, con la legislación actual, determinarán tu futura pensión: a qué edad podrás jubilarte, cuántos años necesitarás para cobrar el 100% de la base reguladora, cómo se calculará tu pensión y qué ocurre si decides adelantar o retrasar tu jubilación.
Además, todavía tienes aproximadamente 12 años para preparar económicamente tu jubilación. Es tiempo suficiente para que el ahorro y la inversión puedan tener un impacto importante en el patrimonio con el que llegues a esa etapa.
Vamos a verlo.
¿A qué edad me puedo jubilar si nací en 1973?
Para las personas nacidas en 1973 existen dos posibilidades:
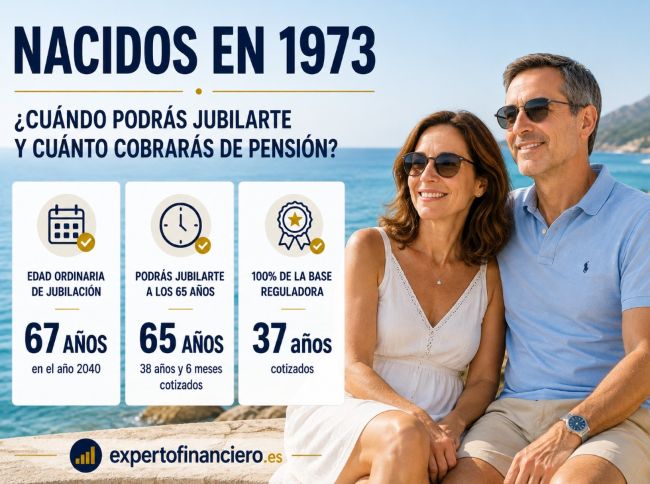
Podrás jubilarte a los 65 años, en 2038, si has cotizado al menos 38 años y 6 meses.
Si no alcanzas ese periodo de cotización, tu edad ordinaria de jubilación será de 67 años, que cumplirás en 2040.
Por tanto:
65 años → con 38 años y 6 meses o más cotizados.
67 años → con menos de 38 años y 6 meses cotizados.
Una cosa es cumplir 65 años y otra diferente tener derecho a jubilarte a los 65 años.
Puedes consultar en la Seguridad Social las edades y periodos de cotización establecidos para la jubilación.
¿Cuántos años tengo que cotizar para cobrar el 100% de la pensión?
Aquí debemos diferenciar dos conceptos que suelen confundirse.
Una cosa son los años necesarios para jubilarte a los 65 años y otra diferente los años necesarios para tener derecho al 100% de la base reguladora.
Con la normativa actual, para cobrar el 100% de la base reguladora necesitarás haber cotizado 37 años.
Por tanto, si has nacido en 1973:
37 años cotizados → 100% de la base reguladora.
38 años y 6 meses cotizados → jubilación ordinaria a los 65 años.
Esto puede producir una situación que inicialmente parece extraña: puedes tener suficientes años cotizados para alcanzar el 100% de tu base reguladora, pero no los suficientes para jubilarte a los 65 años.
¿Qué pasa si no llego a los 37 años cotizados?
No significa que te quedes sin pensión.
Con carácter general, para acceder a una pensión contributiva de jubilación necesitas haber cotizado un mínimo de 15 años, siempre que se cumplan también el resto de requisitos.
Con 15 años cotizados se parte del 50% de la base reguladora.
A partir de ahí, el porcentaje aumenta progresivamente por cada mes adicional de cotización hasta alcanzar el 100%.
Por tanto, el porcentaje de la base reguladora al que tendrás derecho dependerá de tu carrera de cotización.
¿Cómo se calculará mi pensión si nací en 1973?
Para saber cuánto cobrarás no basta con conocer el porcentaje que te corresponde. Primero hay que calcular tu base reguladora.
Desde 2026 comenzó un periodo transitorio en el cálculo de la base reguladora.
Por un lado, continúa el sistema basado en los últimos 25 años de cotización.
Por otro, se está implantando progresivamente el nuevo sistema que terminará teniendo en cuenta los 27 mejores años dentro de los últimos 29 años, permitiendo descartar los 24 meses con peores bases de cotización.
Para una persona nacida en 1973, que alcanzará los 65 años en 2038, habrá que aplicar las reglas que correspondan en el momento en que finalmente se jubile.
Esto puede ser especialmente importante si durante tu vida laboral has tenido periodos de desempleo, reducciones salariales o años con bases de cotización inferiores.
¿Cuánto voy a cobrar de pensión?
Para calcular aproximadamente tu futura pensión necesitamos conocer fundamentalmente dos cosas:
Tu base reguladora y el porcentaje de esa base reguladora al que tienes derecho según tus años cotizados.
Tener derecho al 100% no significa necesariamente cobrar la pensión máxima.
Significa cobrar el 100% de la base reguladora que te corresponda, teniendo siempre en cuenta los límites establecidos para las pensiones públicas.
Por eso dos personas nacidas exactamente en 1973 y con los mismos años cotizados pueden terminar cobrando pensiones muy diferentes.
Dependerá de las bases por las que haya cotizado cada una durante su vida laboral.
Existe una pensión máxima y debes tenerla en cuenta
Aunque tengas derecho al 100% de tu base reguladora, existe una cantidad máxima que puedes cobrar como pensión pública.
A efectos informativos, en 2026 la pensión máxima está fijada en 47.034,40 euros anuales, equivalentes a 3.359,60 euros mensuales en 14 pagas.
Esta cantidad es únicamente una referencia actual.
Una persona nacida en 1973 se jubilará ordinariamente en 2038 o 2040, por lo que se aplicará la pensión máxima que esté vigente en ese momento.
No podemos saber hoy cuál será exactamente ese importe. Sin embargo, la existencia de una pensión máxima debe formar parte de nuestra planificación, especialmente si tenemos salarios y bases de cotización elevados.
Puede existir una diferencia importante entre nuestro último salario como trabajadores y nuestra primera pensión como jubilados.
¿Puedo jubilarme antes si nací en 1973?
Sí, siempre que cumplas los requisitos establecidos.
Con la normativa actual, la jubilación anticipada voluntaria permite adelantar la jubilación hasta 24 meses respecto de tu edad ordinaria.
Si tu edad ordinaria son los 65 años, podrías anticiparla, con carácter general, hasta los 63 años.
Si tu edad ordinaria son los 67 años, podrías anticiparla hasta los 65 años.
Pero jubilarte antes tiene consecuencias.
La pensión se reduce mediante coeficientes reductores mensuales, cuyo importe depende principalmente de cuánto adelantes la jubilación y del número total de años que hayas cotizado.
Actualmente, anticipar voluntariamente la jubilación 24 meses puede suponer una reducción de entre el 21% y el 13%, dependiendo de los años cotizados.
Por eso no deberíamos preguntarnos únicamente:
¿Cuándo puedo jubilarme?
También deberíamos preguntarnos:
¿Cuánto dinero dejaré de cobrar durante toda mi jubilación por adelantarla?
Puedes consultar la información de la Seguridad Social sobre la jubilación anticipada voluntaria.
¿Y si retraso mi jubilación?
También podemos tomar la decisión contraria.
Si alcanzamos nuestra edad ordinaria de jubilación y continuamos trabajando, podemos beneficiarnos de los incentivos establecidos para la jubilación demorada.
Actualmente existen diferentes alternativas: incrementar nuestra pensión, recibir un pago único o utilizar una fórmula mixta.
En la modalidad porcentual se reconoce actualmente un 4% adicional por cada año completo de demora, conforme a las reglas establecidas.
Por eso, cuando se acerque el momento, merece la pena comparar económicamente tres escenarios:
jubilarme antes, jubilarme a mi edad ordinaria o continuar trabajando algún tiempo más.
Puedes consultar las opciones actuales en la información de la Seguridad Social sobre jubilación demorada.
¿Cómo subirá mi pensión una vez jubilado?
El antiguo sistema que podía limitar la revalorización de las pensiones al 0,25% ya no está vigente.
Actualmente, las pensiones contributivas se revalorizan tomando como referencia la evolución del IPC, conforme al mecanismo establecido legalmente.
Esto es especialmente importante cuando planificamos nuestra jubilación a largo plazo.
Una persona que se jubile a los 65 años puede tener por delante 20, 25 o incluso más años de jubilación.
No solo debemos calcular cuánto cobraremos el primer año. También debemos pensar en cómo pueden evolucionar nuestros ingresos y nuestros gastos durante las siguientes décadas.
¿Qué ha pasado con el factor de sostenibilidad?
El denominado factor de sostenibilidad, que pretendía vincular la pensión inicial con la evolución de la esperanza de vida, no llegó a aplicarse en los términos inicialmente previstos y fue posteriormente derogado.
Por tanto, con la normativa actual, no debemos calcular la futura pensión de una persona nacida en 1973 aplicando aquel factor.
En su lugar se han introducido otras medidas destinadas a reforzar financieramente el sistema, entre ellas el Mecanismo de Equidad Intergeneracional (MEI).
El MEI afecta a las cotizaciones, pero no interviene directamente en el cálculo de nuestra futura pensión.
Puedes ampliar la información en nuestro artículo MEI: qué es el Mecanismo de Equidad Intergeneracional y cómo afecta a tu pensión.
Si nací en 1973, todavía tengo tiempo para preparar mi jubilación
Este es uno de los puntos más importantes para una persona nacida en 1973.
Todavía quedan aproximadamente 12 años hasta cumplir los 65 años en 2038.
Doce años es un horizonte suficientemente largo para que el ahorro periódico y la rentabilidad acumulada puedan tener un impacto considerable en el patrimonio con el que lleguemos a la jubilación.
No es lo mismo llegar a los 65 años dependiendo exclusivamente de nuestra pensión pública que disponer además de un patrimonio financiero que podamos utilizar para complementar nuestros ingresos.
Y no necesitamos empezar necesariamente con cantidades extraordinariamente elevadas.
Un ejemplo: ahorrar 300 euros al mes hasta los 65 años
Supongamos que una persona nacida en 1973 decide comenzar ahora un plan de ahorro de 300 euros al mes durante los próximos 12 años.
En ese periodo habrá aportado:
300 € × 12 meses × 12 años = 43.200 euros.
Supongamos ahora una rentabilidad media anual del 5,5%.
Al finalizar los 12 años, el capital acumulado podría situarse aproximadamente en:
61.000 euros.
Es decir:
Aportaciones realizadas → 43.200 €
Capital final estimado → aproximadamente 61.000 €
Rentabilidad acumulada → aproximadamente 18.000 €
Una parte importante del capital final no procede de haber aumentado nuestro esfuerzo de ahorro, sino de haber dado tiempo a nuestro dinero para generar rentabilidad y reinvertirla.
Naturalmente, el 5,5% es una hipótesis de rentabilidad basada en rentabilidades históricas, no una rentabilidad garantizada. La rentabilidad real dependerá de las inversiones realizadas, de su evolución, de los costes y del comportamiento de los mercados durante esos años.
Pero el ejemplo permite visualizar algo importante: cuando todavía quedan 10 o 12 años para la jubilación, empezar hoy puede marcar una diferencia considerable.
¿Qué puedo hacer con esos 61.000 euros cuando me jubile?
El objetivo no tiene por qué ser recuperar todo el capital de golpe cuando cumplamos 65 años.
Ese patrimonio puede utilizarse para complementar periódicamente nuestra pensión, afrontar determinados gastos durante la jubilación o mantener una parte invertida para necesidades futuras.
Por eso, antes de calcular cuánto debemos ahorrar, conviene plantearnos otra pregunta:
¿Cuánto quiero complementar mi pensión cada mes y durante cuántos años?
A partir de ahí podemos estimar el patrimonio que necesitamos acumular y diseñar una estrategia para intentar conseguirlo.
¿Cómo debería invertir mis ahorros si nací en 1973?
Quedando todavía más de una década hasta los 65 años, no necesariamente debemos invertir todo nuestro patrimonio de forma conservadora.
Además, la jubilación no supone el final de nuestro horizonte de inversión.
Podemos necesitar una parte de nuestros ahorros a los 65 o 70 años, pero otra parte quizá no la necesitemos hasta los 75, 80 o incluso 85 años.
Por eso podemos organizar nuestro patrimonio en función de diferentes objetivos y horizontes temporales.
A medida que se acerque la jubilación también podremos adaptar progresivamente la cartera a nuestras nuevas necesidades.
El objetivo es llegar a la jubilación con una estrategia patrimonial, no simplemente con una colección de productos financieros.
¿Qué ocurre con mi plan de pensiones cuando me jubile?
Cuando llegue la jubilación no estaremos obligados a recuperar inmediatamente nuestro plan de pensiones.
Podemos mantenerlo o establecer una estrategia de rescates en función de nuestras necesidades y de su impacto fiscal.
Las cantidades que recuperemos de un plan de pensiones tributan en el IRPF como rendimientos del trabajo.
Pero si naciste en 1973, existe un aspecto especialmente importante que debes revisar.
Si realizaste aportaciones a tu plan de pensiones hasta el 31 de diciembre de 2006, es decir, cuando tenías 33 años o menos dependiendo de tu fecha de nacimiento, puede aplicarse el régimen transitorio de la reducción del 40% sobre la parte de la prestación correspondiente a esas aportaciones, siempre que se cumplan los requisitos y se perciba en forma de capital.
Esto significa que, sobre la parte del rescate que pueda beneficiarse de la reducción, no tributarías por el 100%, sino únicamente por el 60%.
Y existe un plazo para aprovecharla.
Con la normativa actual, la reducción puede aplicarse en el ejercicio en el que se produce la jubilación o en los dos ejercicios siguientes.
Por tanto, si tienes aportaciones anteriores a 2007, este aspecto debe revisarse antes de empezar a rescatar tu plan de pensiones.
Si naciste en 1973, ahora es el momento de empezar a hacer números
Con la normativa actual sabemos que podrás jubilarte a los 65 años en 2038 si alcanzas 38 años y 6 meses cotizados. Si no alcanzas ese periodo, tu edad ordinaria será de 67 años, en 2040.
También sabemos que necesitarás 37 años cotizados para alcanzar el 100% de tu base reguladora, que existe una pensión máxima y que determinadas decisiones, como adelantar o retrasar la jubilación, pueden modificar significativamente la pensión que finalmente recibas.
Pero para una persona nacida en 1973 hay otro factor especialmente importante: todavía queda tiempo para actuar.
El ejemplo anterior lo muestra claramente. Ahorrar 300 euros mensuales durante 12 años supone aportar 43.200 euros. Con una hipótesis de rentabilidad media del 5,5%, ese ahorro podría convertirse en aproximadamente 61.000 euros.
Por eso la pregunta realmente importante no es solamente: ¿Cuánto voy a cobrar de pensión?
También debemos preguntarnos: ¿Qué nivel de vida quiero tener cuando me jubile y qué estoy haciendo hoy para conseguirlo?
En ExpertoFinanciero.es podemos analizar tu futura pensión, tu capacidad de ahorro y tu patrimonio actual para diseñar una estrategia para los años anteriores y posteriores a la jubilación, adaptada a tus necesidades y objetivos. Así que lo ideal es dejarse guiar por un profesional del asesoramiento en finanzas personales, que le acompañe durante todo el camino para conseguir sus objetivos financieros.
Aquí también puedes ver los artículos sobre planes de ahorro y cómo invertir más leídos esta semana en expertofinanciero.es