Pensión de jubilación para los nacidos en 1985: tienes más de dos décadas para preparar tu futuro
La jubilación parece todavía muy lejana si has nacido en 1985, aunque quizás ya te lo estás planteando. A estas edades estamos probablemente mucho más pendientes de nuestra carrera profesional, la vivienda, la hipoteca, los hijos y nuestros proyectos familiares.
Y precisamente por eso estamos en una etapa especialmente interesante para empezar a pensar en ella.
No porque la jubilación esté cerca, sino porque tenemos mucho tiempo para prepararla.
Con la normativa actual, si cumples los requisitos de cotización, podrías jubilarte a los 65 años en 2050.
Eso significa que todavía tienes aproximadamente 24 años o más por delante.
Más de dos décadas para ahorrar, invertir y construir el patrimonio con el que complementar tu futura pensión.
Porque la pregunta no debería ser solamente: ¿Cuánto cobraré de pensión?
También deberíamos empezar a preguntarnos: ¿Qué patrimonio quiero tener cuando cumpla 65 años?
¿A qué edad me puedo jubilar si nací en 1985?
Con la normativa actualmente vigente existen dos posibilidades.
Podrás jubilarte a los 65 años, en 2050, si has cotizado al menos 38 años y 6 meses.
Si no alcanzas ese periodo de cotización, tu edad ordinaria de jubilación será de 67 años, que cumplirás en 2052.
Por tanto:
65 años → con 38 años y 6 meses o más cotizados.
67 años → con menos de 38 años y 6 meses cotizados.
Es importante diferenciar entre cumplir 65 años y tener derecho a jubilarte a esa edad.
¿Cuántos años tengo que cotizar para cobrar el 100%?
Aquí debemos diferenciar dos cifras:
37 años cotizados → 100% de la base reguladora.
38 años y 6 meses cotizados → posibilidad de jubilarte a los 65 años.
No son lo mismo.
Podemos alcanzar los años necesarios para tener derecho al 100% de nuestra base reguladora y, sin embargo, no reunir todavía los años necesarios para jubilarnos a los 65.
Y cobrar el 100% de nuestra base reguladora tampoco significa necesariamente cobrar la pensión máxima.
¿Qué ocurre si no llego a los 37 años cotizados?
No significa que te quedes sin pensión.
Con carácter general, para acceder a una pensión contributiva de jubilación necesitas haber cotizado un mínimo de 15 años, siempre que se cumplan los demás requisitos.
Con 15 años cotizados se parte del 50% de la base reguladora.
A partir de ahí, el porcentaje aumenta progresivamente con los meses adicionales cotizados hasta alcanzar el 100%.
Con 40 o 41 años todavía tenemos un horizonte suficientemente largo para revisar nuestra vida laboral y comprobar qué carrera de cotización estamos construyendo.
¿Qué años se utilizarán para calcular mi base reguladora?
Cuando una persona nacida en 1985 llegue a la jubilación, con la normativa actualmente aprobada estará plenamente implantado el nuevo sistema.
La base reguladora se calculará utilizando los 27 mejores años de cotización dentro de los últimos 29 años.
Esto permitirá descartar los 24 meses con peores bases de cotización dentro de ese periodo.
Por tanto, no solo importa cuántos años hemos cotizado.
También importa por qué bases hemos cotizado.
¿Cuánto cobraré de pensión si nací en 1985?
Hoy no podemos saber exactamente cuánto cobrará una persona nacida en 1985 cuando se jubile en 2050 o 2052.
Dependerá fundamentalmente de sus bases de cotización y del número total de años cotizados.
Dos personas nacidas exactamente el mismo año pueden terminar cobrando pensiones muy diferentes.
Además, existe un límite máximo para la pensión pública.
A efectos meramente informativos, en 2026 la pensión máxima es de 47.034,40 euros anuales, equivalentes a 3.359,60 euros mensuales en 14 pagas.
Naturalmente, esta no será la pensión máxima de 2050 o 2052. Cuando llegue ese momento se aplicará el límite que esté vigente entonces.
Pero conocer que existe un techo resulta especialmente importante para quienes tienen salarios y bases de cotización elevados.
Podemos encontrarnos con una diferencia considerable entre nuestro último salario y nuestra primera pensión.
Y si queremos mantener nuestro nivel de vida, esa diferencia tendrá que salir principalmente de nuestro patrimonio.
¿Puedo jubilarme antes si nací en 1985?
Con la normativa actual, sí, siempre que se cumplan los requisitos.
La jubilación anticipada voluntaria permite adelantar hasta 24 meses la edad ordinaria.
Pero hacerlo implica aplicar coeficientes reductores sobre nuestra pensión.
Actualmente, anticiparla 24 meses puede suponer reducciones de entre el 21% y el 13%, dependiendo del periodo total cotizado.
Por eso, si nuestro objetivo es jubilarnos antes, no basta con calcular cuándo podemos hacerlo.
También debemos calcular cuánto nos costará y qué patrimonio necesitamos para compensarlo.
¿Y si retraso mi jubilación?
También podemos continuar trabajando después de nuestra edad ordinaria.
La jubilación demorada contempla actualmente diferentes incentivos: incremento porcentual de la pensión, pago único o fórmula mixta.
En la modalidad porcentual se reconoce actualmente un 4% adicional por cada año completo de demora, conforme a las condiciones establecidas.

Si naciste en 1985, tienes – al menos – 24 años para construir patrimonio
Este es probablemente el dato más importante para alguien nacido en 1985.
Si puedes jubilarte a los 65 años, será en 2050.
Tenemos aproximadamente 24 años por delante.
Casi un cuarto de siglo.
Cuando hablamos de ahorro e inversión, disponer de tanto tiempo puede cambiar completamente el resultado.
Tenemos tiempo para realizar aportaciones periódicas, atravesar diferentes ciclos económicos y permitir que las rentabilidades obtenidas puedan generar nuevas rentabilidades.
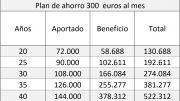
Un ejemplo: 300 euros al mes durante 24 años
Supongamos que una persona nacida en 1985 comienza ahora un plan de ahorro de 300 euros mensuales y lo mantiene durante 24 años.
Habrá aportado:
300 € × 12 × 24 = 86.400 euros.
Utilizando como hipótesis una rentabilidad media anual del 5,5%, el capital acumulado podría situarse aproximadamente alrededor de los 175.000 euros.
En números redondos:
Aportaciones realizadas → 86.400 €
Capital final estimado → aproximadamente 175.000 €
Capital generado por la rentabilidad → aproximadamente 89.000 €
Naturalmente, el 5,5% es una hipótesis de rentabilidad basada en rentabilidades históricas, no una rentabilidad garantizada. El resultado real dependerá de las inversiones realizadas, sus costes y la evolución de los mercados.
Pero el ejemplo nos permite ver algo especialmente interesante.
Con un horizonte tan largo, podemos llegar a un punto en el que el capital generado por la inversión sea similar o incluso superior al dinero que nosotros mismos hemos aportado.
Ahí es donde el tiempo empieza a tener una enorme importancia.
Primero debemos decidir cuánto queremos tener a los 65
Los 300 euros mensuales son únicamente un ejemplo.
Una persona podrá ahorrar 150 euros y otra 500, 750 o 1.000 euros.
Por eso podemos plantear la planificación al revés.
En lugar de preguntarnos solamente:
¿Cuánto puedo ahorrar cada mes?
podemos empezar preguntándonos:
¿Qué patrimonio quiero tener cuando cumpla 65 años?
200.000 euros.
300.000 euros.
500.000 euros.
La cantidad dependerá de nuestra futura pensión, nuestro patrimonio actual, nuestra vivienda, nuestros gastos y, fundamentalmente, del nivel de vida que queramos mantener.
Una vez definido el objetivo podremos calcular qué esfuerzo de ahorro necesitamos realizar para intentar alcanzarlo.
Los 40 son una etapa especialmente importante para empezar a planificar
A los 40 o 41 años podemos encontrarnos en uno de los momentos de mayores compromisos económicos de nuestra vida.
Hipoteca, hijos, educación, vivienda, carrera profesional…
Pero también podemos estar entrando en una etapa en la que nuestros ingresos empiezan a consolidarse.
Eso hace que los próximos años sean especialmente importantes.
No necesitamos resolver hoy nuestra jubilación.
Lo que necesitamos es incorporarla progresivamente a nuestra planificación financiera.
Porque esperar hasta los 50 o 55 años significaría disponer de mucho menos tiempo y, probablemente, necesitar realizar un esfuerzo de ahorro mucho mayor.
Los hijos, la vivienda y nuestra jubilación deben convivir
Para muchas personas nacidas en 1985, buena parte de los próximos años estará condicionada por las necesidades familiares.
Es lógico querer ayudar a nuestros hijos.
Pero debemos tener presente una diferencia:
ellos tendrán probablemente varias décadas para construir su patrimonio. Nosotros tenemos unos 24 años hasta los 65.
No se trata de elegir entre ayudar a nuestros hijos o preparar nuestra jubilación.
Se trata de organizar financieramente ambos objetivos.
Tener una vivienda no significa tener preparada nuestra jubilación
Nuestra vivienda forma parte de nuestro patrimonio.
Pero debemos diferenciar entre patrimonio inmobiliario, patrimonio financiero y liquidez.
Podemos tener una vivienda con un valor importante y disponer de relativamente poco ahorro financiero.
Mientras continuemos viviendo en ella, esa vivienda no genera automáticamente una renta mensual para complementar nuestra pensión.
Por eso los próximos 24 años pueden servir también para intentar construir progresivamente patrimonio financiero.
¿Cómo debería invertir si nací en 1985?
No existe una cartera específica para alguien nacido en 1985.
La estrategia dependerá de nuestro patrimonio, objetivos, capacidad de ahorro, necesidades de liquidez y perfil de riesgo.
Pero disponer de aproximadamente 24 años hasta los 65 permite plantear una estrategia de inversión a largo plazo y adaptarla progresivamente conforme nos vayamos acercando a la jubilación.
Además, nuestro horizonte financiero no termina necesariamente cuando cumplimos 65 años.
Podemos jubilarnos entonces y necesitar gestionar nuestro patrimonio durante otros 20, 25 o incluso 30 años.
Por tanto, no todo nuestro dinero tendrá necesariamente el mismo horizonte temporal.
¿Y si tengo un plan de pensiones?
Para los nacidos en 1985 esta cuestión tendrá ya una incidencia muy limitada.
Únicamente conviene comprobar si existen aportaciones realizadas hasta el 31 de diciembre de 2006.
Una persona nacida en 1985 tenía entonces 20 o 21 años.
Por tanto, la posibilidad de aplicar el régimen transitorio de la reducción del 40% afectará únicamente a quienes comenzaron a aportar a un plan de pensiones a una edad excepcionalmente temprana, siempre que se cumplan los requisitos establecidos.
Si naciste en 1985, tienes algo muy valioso, tiempo para preparar y decidir cómo vivirás mañana.
Con la normativa actual:
65 años en 2050 → si tienes 38 años y 6 meses o más cotizados.
67 años en 2052 → si tienes menos de 38 años y 6 meses cotizados.
100% de la base reguladora → con 37 años cotizados.
Base reguladora → los 27 mejores años de los últimos 29.
Pero el dato que más me interesa destacar es otro: tienes más de 24 años hasta que te jubiles.
No sabemos cómo será exactamente el sistema público de pensiones en 2050. En casi un cuarto de siglo pueden producirse muchos cambios.
Pero no necesitamos conocer hoy exactamente cuánto cobraremos para empezar a construir nuestro propio patrimonio.
Si naciste en 1985, el tiempo sigue siendo uno de tus principales activos financieros. Y cuanto antes empecemos, menos tendremos que depender del esfuerzo que podamos realizar durante los últimos años antes de jubilarnos.
En ExpertoFinanciero.es podemos analizar tu futura pensión, tu patrimonio, tu vivienda y tu capacidad de ahorro para establecer cuánto patrimonio necesitas construir y diseñar una estrategia para intentar conseguirlo.
Podemos hacerlo de forma presencial en Madrid, Pozuelo de Alarcón o Barcelona, o por videoconferencia, tanto en estas ciudades como en la ciudad donde residas.
También puedes escribirme a ricardovila@expertofinanciero.es o utilizar nuestro formulario de asesoramiento financiero personal.
Aquí también puedes ver los artículos más leídos esta semana en expertofinanciero.es