Nacidos en 1986: bienvenidos al club de los 40. ¿Cuándo podrás jubilarte y cuánto cobrarás de pensión?
Si naciste en 1986, en 2026 tienes 40 años. Bienvenid@ al club de los 40.
Se habla mucho de la «crisis de los 40». Yo prefiero verlo de otra manera: cumplir 40 puede ser una magnífica oportunidad para detenernos, mirar lo que hemos construido hasta ahora y decidir cómo queremos afrontar las próximas décadas.
Probablemente nuestra situación es muy diferente a la que teníamos con 25 o 30 años. Podemos tener una carrera profesional más consolidada, una vivienda, una hipoteca, hijos, más ingresos… pero también más responsabilidades.
Y empezamos a tener algo que quizá hace diez años no teníamos: perspectiva.
¿Cuánto patrimonio hemos conseguido construir?
¿Estamos ahorrando todo lo que podríamos?
¿Tenemos nuestro dinero correctamente organizado e invertido?
¿Cuánto nos queda de hipoteca?
¿Qué objetivos tenemos para nuestros hijos?
¿Y cómo queremos vivir cuando dejemos de trabajar?
Cumplir 40 no significa que tengamos que empezar a preocuparnos por la jubilación.
Todo lo contrario.
Significa que todavía tenemos unos 25 años para prepararla.
Y financieramente, un cuarto de siglo es muchísimo tiempo.
Los 40 no tienen por qué ser una crisis. Pueden ser una oportunidad
A los 40 todavía tenemos mucho camino por delante, pero también hemos recorrido suficiente como para hacer una primera revisión seria de nuestras finanzas.
Puede ser un buen momento para comprobar qué hemos hecho hasta ahora y, sobre todo, qué queremos hacer a partir de ahora.
Porque probablemente estamos entrando en una etapa importante desde el punto de vista profesional y económico.
Quizá nuestros ingresos sean superiores a los que teníamos hace diez años. Quizá hayamos avanzado considerablemente con nuestra hipoteca. Quizá ya tengamos algunos ahorros o inversiones.
O quizá no.
Lo importante es que todavía tenemos tiempo para actuar.
Con la normativa actual, una persona nacida en 1986 podría jubilarse a los 65 años en 2051 si cumple los requisitos de cotización.
Son aproximadamente 25 años por delante para ahorrar, invertir, reducir deudas, construir patrimonio y preparar nuestra futura jubilación.
Por eso, entrar en el club de los 40 puede ser una oportunidad extraordinaria para preguntarnos:
¿Cómo quiero llegar financieramente a los 50?
Y después:
¿Cómo quiero llegar a los 65?
¿A qué edad me puedo jubilar si nací en 1986?
Con la normativa actualmente vigente existen dos posibilidades.
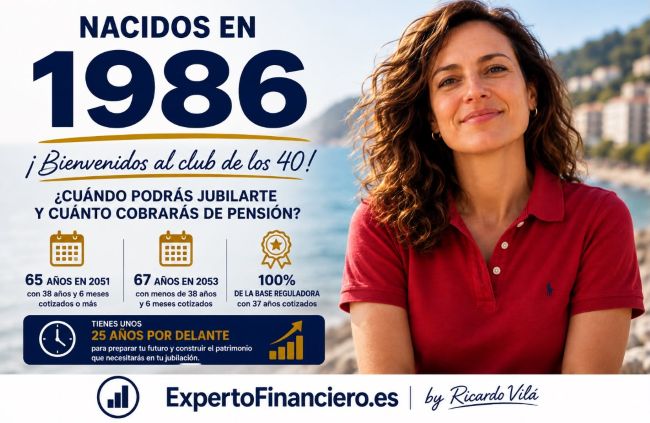
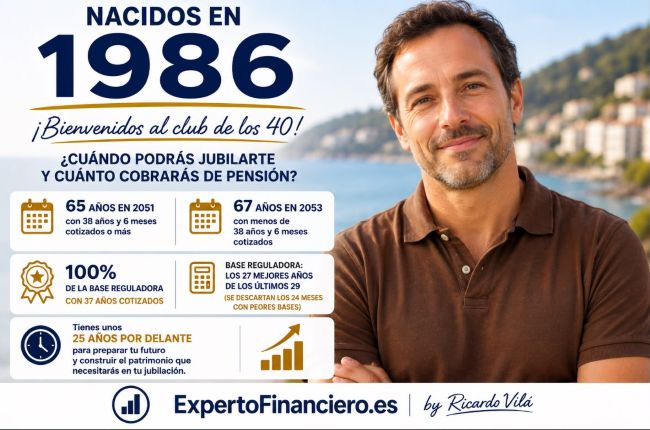
65 años → en 2051, si has cotizado 38 años y 6 meses o más.
67 años → en 2053, si has cotizado menos de 38 años y 6 meses.
Por tanto, cumplir 65 años no significa automáticamente poder jubilarnos.
Para hacerlo a esa edad tendremos que haber alcanzado también el periodo de cotización exigido.
¿Cuántos años tengo que cotizar para cobrar el 100%?
Aquí debemos diferenciar dos cifras que suelen confundirse.
37 años cotizados → 100% de la base reguladora.
38 años y 6 meses cotizados → posibilidad de jubilarnos a los 65 años.
No son lo mismo.
Podemos tener derecho al 100% de nuestra base reguladora y no haber alcanzado todavía el periodo de cotización necesario para jubilarnos a los 65 años.
Y existe otra diferencia importante:
Cobrar el 100% de nuestra base reguladora no significa necesariamente cobrar la pensión máxima.
¿Qué ocurre si no llego a los 37 años cotizados?
No significa que nos quedemos sin pensión.
Con carácter general, para acceder a una pensión contributiva de jubilación necesitamos haber cotizado un mínimo de 15 años, siempre que se cumplan los demás requisitos.
Con 15 años cotizados se parte del 50% de la base reguladora.
A partir de ahí, el porcentaje aumenta progresivamente con los meses adicionales cotizados hasta alcanzar el 100%.
A los 40 años todavía tenemos una parte importante de nuestra vida laboral por delante.
Por eso puede ser un buen momento para consultar nuestra vida laboral y comprobar cuántos años llevamos cotizados y por qué bases estamos cotizando.
¿Qué años se utilizarán para calcular mi base reguladora?
Cuando una persona nacida en 1986 llegue a la jubilación, con la normativa actualmente aprobada estará plenamente implantado el nuevo sistema de cálculo.
Se utilizarán los 27 mejores años de cotización dentro de los últimos 29 años.
Esto permitirá descartar los 24 meses con peores bases de cotización dentro de ese periodo.
Por tanto, nuestra futura pensión no dependerá únicamente de cuántos años hayamos trabajado.
También será importante por qué bases hemos cotizado.
¿Cuánto cobraré de pensión si nací en 1986?
Hoy es imposible saber exactamente cuánto cobrará una persona nacida en 1986 cuando llegue a su jubilación en 2051 o 2053.
Dependerá fundamentalmente de sus bases de cotización y del número total de años cotizados.
Por eso dos personas nacidas en 1986 pueden terminar cobrando pensiones completamente diferentes.
Además, existe un límite máximo para la pensión pública.
Como referencia, en 2026 la pensión máxima es de 47.034,40 euros anuales, equivalentes a 3.359,60 euros mensuales en 14 pagas.
Naturalmente, esta no será la pensión máxima de 2051. Cuando llegue ese momento se aplicará el límite vigente entonces.
Pero saber que existe un techo resulta especialmente importante para las personas con ingresos elevados.
Podemos llegar a la jubilación y encontrarnos con una diferencia importante entre nuestro último salario y nuestra primera pensión.
Si queremos mantener nuestro nivel de vida, tendremos que cubrir esa diferencia fundamentalmente con nuestro propio patrimonio.
¿Puedo jubilarme antes si nací en 1986?
Con la normativa actual, sí, siempre que se cumplan los requisitos.
La jubilación anticipada voluntaria permite adelantar hasta 24 meses la edad ordinaria.
Pero hacerlo implica aplicar coeficientes reductores sobre nuestra pensión.
Actualmente, anticiparla 24 meses puede suponer reducciones de entre el 21% y el 13%, dependiendo del periodo total cotizado.
Por eso, si nuestro objetivo es jubilarnos antes, no basta con preguntarnos:
¿Cuándo puedo jubilarme?
También tendremos que preguntarnos:
¿Cuánto me cuesta hacerlo y qué patrimonio necesito para poder permitírmelo?
¿Y si retraso mi jubilación?
También podemos continuar trabajando después de alcanzar nuestra edad ordinaria.
La jubilación demorada contempla actualmente diferentes incentivos: incremento porcentual de la pensión, pago único o fórmula mixta.
En la modalidad porcentual se reconoce actualmente un 4% adicional por cada año completo de demora, conforme a las condiciones establecidas.
Cumples 40: haz una fotografía de tus finanzas
No necesitamos convertir nuestro 40 cumpleaños en una auditoría financiera.
Pero sí puede ser una magnífica excusa para hacer una primera fotografía.
¿Cuánto tenemos? ¿Cuánto debemos? ¿Cuánto ahorramos? ¿Y dónde queremos estar dentro de diez, veinte o veinticinco años?
Podemos empezar revisando nuestra vivienda y la deuda pendiente, nuestro ahorro disponible, nuestras inversiones, nuestra capacidad de ahorro mensual y los grandes objetivos que tendremos que financiar durante los próximos años.
Y aquí aparece una cuestión especialmente importante.
A los 40 podemos tener simultáneamente varios objetivos financieros.
Queremos terminar de pagar nuestra vivienda.
Queremos ayudar a nuestros hijos.
Queremos disfrutar.
Queremos ahorrar.
Y queremos llegar bien a nuestra jubilación.
La planificación financiera consiste precisamente en hacer compatibles esos objetivos.
Tienes unos 25 años para construir patrimonio
Si naciste en 1986 y puedes jubilarte a los 65 años, será en 2051.
Tenemos aproximadamente 25 años.
Un cuarto de siglo.
Y cuando hablamos de ahorro e inversión, disponer de tanto tiempo puede cambiar completamente el resultado.
No solamente porque tendremos 25 años para realizar aportaciones.
También porque el dinero que vayamos invirtiendo tendrá tiempo para generar rentabilidad y esa rentabilidad, a su vez, podrá generar nuevas rentabilidades.
Un ejemplo: 300 euros al mes desde los 40 hasta los 65
Supongamos que empezamos ahora un plan de ahorro de 300 euros mensuales y lo mantenemos durante 25 años.
Nuestras aportaciones ascenderían a:
300 € × 12 meses × 25 años = 90.000 euros.
Si utilizamos como simple hipótesis una rentabilidad media anual del 5,5%, podríamos llegar a acumular aproximadamente 190.000 euros.
Es decir:
Dinero aportado: 90.000 €
Capital final estimado: aproximadamente 190.000 €
Capital generado por la inversión: aproximadamente 100.000 €
Y aquí tenemos una de las grandes ventajas de entrar en el club de los 40 con una estrategia financiera.
En este ejemplo, la rentabilidad podría terminar generando más dinero que todas nuestras aportaciones juntas.
Naturalmente, una rentabilidad del 5,5% es solamente una hipótesis basada en rentabilidades históricas. No es una rentabilidad garantizada y el resultado dependerá de las inversiones realizadas, los costes y el comportamiento de los mercados.
Pero nos permite entender la importancia del tiempo.
¿Y si espero hasta los 50?
Aquí es donde se entiende todavía mejor.
A los 40 tenemos unos 25 años hasta los 65.
Si esperamos hasta los 50, tendremos solamente 15.
Seguiremos pudiendo construir patrimonio, por supuesto, pero tendremos que compensar esos diez años perdidos con un esfuerzo de ahorro mucho mayor.
Por eso los 40 pueden ser una oportunidad.
No porque tengamos que empezar a ahorrar cantidades enormes.
Sino porque podemos empezar antes.
El tiempo puede hacer una parte del trabajo que, si esperamos demasiado, tendremos que hacer nosotros aumentando considerablemente nuestras aportaciones.
¿Cuánto quiero tener cuando cumpla 65 años?
Los 300 euros mensuales del ejemplo anterior son solamente eso: un ejemplo.
Una planificación financiera debería comenzar por el objetivo.
Podemos preguntarnos:
¿Qué patrimonio quiero tener cuando cumpla 65 años?
100.000 euros.
200.000 euros.
300.000 euros.
500.000 euros.
O una cantidad superior.
Después tendremos que analizar cuánto patrimonio tenemos actualmente, nuestra capacidad de ahorro, nuestra futura pensión, nuestra vivienda y el nivel de vida que queremos mantener.
Y a partir de ahí podremos calcular cuánto deberíamos ahorrar e invertir para intentar alcanzar ese objetivo.
Los hijos, la vivienda y nuestra jubilación deben convivir
A los 40 años podemos encontrarnos precisamente en una de las etapas de mayores necesidades familiares.
Hipoteca, colegio, estudios, universidad en unos años, ayudar a nuestros hijos a independizarse…
Es lógico que nuestros hijos ocupen buena parte de nuestras preocupaciones financieras.
Pero existe una diferencia que debemos tener presente.
Nuestros hijos tendrán probablemente muchas décadas para construir su patrimonio. Nosotros tenemos unos 25 años hasta los 65.
No se trata de elegir entre nuestros hijos y nuestra jubilación.
Se trata de organizar financieramente ambos objetivos.
Tener una vivienda no significa tener preparada nuestra jubilación
A los 40 también podemos haber construido ya una parte importante de nuestro patrimonio a través de nuestra vivienda.
Pero debemos diferenciar entre patrimonio inmobiliario, patrimonio financiero y liquidez.
Podemos tener una vivienda de elevado valor y relativamente poco patrimonio financiero.
Y mientras sigamos viviendo en ella, esa vivienda no nos proporciona automáticamente una renta mensual para complementar nuestra pensión.
Por eso una de las decisiones que podemos tomar al entrar en los 40 es empezar a construir progresivamente patrimonio financiero además de patrimonio inmobiliario.
¿Cómo debería invertir si nací en 1986?
No existe una cartera de inversión específica para las personas nacidas en 1986.
Dos personas de 40 años pueden necesitar estrategias completamente diferentes.
Dependerá de nuestro patrimonio, capacidad de ahorro, objetivos, horizonte temporal, necesidades de liquidez y perfil de riesgo.
Pero disponer de aproximadamente 25 años hasta los 65 permite plantear una estrategia a largo plazo. Y eso es importante.
Porque no deberíamos invertir pensando solamente en lo que harán los mercados el próximo mes o el próximo año. Tenemos por delante muchos años y, probablemente, diferentes ciclos económicos y bursátiles.
Además, nuestra inversión no termina necesariamente el día en que nos jubilamos. Podemos llegar a los 65 años y necesitar gestionar nuestro patrimonio durante otros 20, 25 o incluso 30 años.
¿Y si tengo un plan de pensiones?
Para una persona nacida en 1986 esta cuestión tendrá ya una incidencia muy limitada.
Únicamente conviene comprobar si existen aportaciones realizadas hasta el 31 de diciembre de 2006.
Una persona nacida en 1986 tenía entonces 19 o 20 años.
Por tanto, la posibilidad de aplicar el régimen transitorio de la reducción del 40% afectará únicamente a quienes comenzaron a aportar a un plan de pensiones a una edad excepcionalmente temprana, siempre que se cumplan los requisitos establecidos.
Nacidos en 1986: bienvenidos al club de los 40
Cumplir 40 no tiene por qué significar entrar en ninguna crisis.
Puede significar exactamente lo contrario. Puede ser el comienzo de una etapa extraordinaria para construir patrimonio. Con la normativa actual:
65 años en 2051, si tienes 38 años y 6 meses o más cotizados.
67 años en 2053, si tienes menos de 38 años y 6 meses cotizados.
100% de la base reguladora, con 37 años cotizados.
Base reguladora: los 27 mejores años de los últimos 29.
Pero para mí el dato verdaderamente importante es otro:
Tienes unos 25 años por delante.
Tienes experiencia, probablemente una situación profesional y económica más consolidada que hace diez años y todavía dispones de algo enormemente valioso: tiempo.
Tiempo para corregir.
Tiempo para ahorrar.
Tiempo para invertir.
Tiempo para construir patrimonio.
Y tiempo para decidir cómo quieres llegar a los 50, a los 60 y finalmente a tu jubilación.
Bienvenid@ al club de los 40. No tiene por qué ser una crisis. Puede ser una gran oportunidad.
En ExpertoFinanciero.es podemos analizar tu futura pensión, tu patrimonio, tu vivienda y tu capacidad de ahorro para establecer cuánto patrimonio necesitas construir y diseñar una estrategia para intentar conseguirlo.
Podemos hacerlo de forma presencial en Madrid, Pozuelo de Alarcón o Barcelona, o por videoconferencia, tanto en estas ciudades como en otras.
También puedes escribirme a ricardovila@expertofinanciero.es o utilizar nuestro formulario de asesoramiento financiero personal.
Aquí también puedes consultar los artículos más leídos en ExpertoFinanciero.es:
Artículos más leídos
Aquí también puedes ver los artículos más leídos esta semana en Expertofinanciero
-
- Dónde invertir dinero en 2026
- Ejemplo de cómo invertir 300.000 euros
- Qué hacer con el dinero de la venta de un piso
- Tener 500.000 euros en unos 12 años, objetivo de Pedro y María
- Disponible el libro Disfruta de tus ahorros
- Quién necesita un seguro de vida
- Cómo invertir 100.000 euros (Ejemplo diversificación ahorros)
- Cómo invertir 1.000 euros al mes (ejemplo planes de ahorro)
- Cálculo pensión y jubilación en función de tu año de nacimiento Intiempos
- En el 2026 pon un asesor financiero personal en tu vida
- Cómo llegar a tener medio millón ahorrados
- ¿Comprar piso o invertir?: Los que tienen ahorros no se compran la vivienda pagando con sus ahorros
- Rentabilidad plan ahorro jubilación PIAS ¿Es posible ganar un 92%?
- Todo el mundo debería tener un plan de ahorro mensual: la forma más segura de invertir
- Disfruta de tus ahorros. Claves en finanzas personales. Libro en Preventa, se publica 11 de abril 2024
- Cómo invertir y estar tranquilos
- La mejor cuenta ahorro niños no es una cuenta
- ¿Qué es un PIAS?: Ahorrar para la jubilación
- Ahorrar para la jubilación, no para Hacienda
- Cálculo de la pensión: Edad de jubilación y años cotizados
- Claves para invertir un millón de euros
- ¿Cómo obtener más rentabilidad por nuestros depósitos?
- Amortizar hipoteca o ahorrar e invertir para poder cancelarla antes
- Pensión autónomo: ¿Cotizar al máximo o hacer plan ahorro jubilación?