Edad de jubilación y pensión para los nacidos en 1960
Si has nacido en 1960, la jubilación ya está aquí. De hecho, dependiendo de los años que tengas cotizados y de tu mes de nacimiento, puede que ya hayas podido jubilarte o que tu edad ordinaria de jubilación llegue entre 2026 y 2027.
Por eso, en este momento hay varias preguntas importantes: ¿cuándo puedo jubilarme exactamente?, ¿cuánto cobraré de pensión?, ¿me interesa adelantar o retrasar la jubilación? y ¿cómo debo organizar mis ahorros para esta nueva etapa?
¿Cuándo puedo jubilarme si nací en 1960?
Aquí lo importante es ir directamente a las fechas.
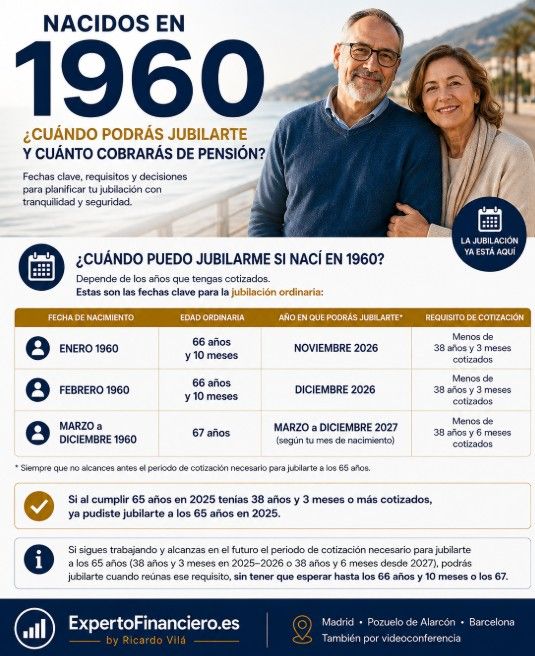
Si naciste en 1960 y al cumplir los 65 años acreditabas 38 años y 3 meses o más cotizados, pudiste jubilarte a los 65 años, durante 2025.
Si no alcanzabas ese periodo de cotización, la fecha cambia:
Nacidos en enero de 1960 → noviembre de 2026, al cumplir 66 años y 10 meses.
Nacidos en febrero de 1960 → diciembre de 2026, al cumplir 66 años y 10 meses.
Nacidos entre marzo y diciembre de 1960 → entre marzo y diciembre de 2027, al cumplir 67 años, si no alcanzan los 38 años y 6 meses cotizados exigidos desde 2027.
Hay otra posibilidad importante. Si sigues trabajando y alcanzas antes el periodo de cotización necesario para jubilarte a los 65 años, como ya habrás superado esa edad, podrás acceder a la jubilación cuando reúnas el requisito correspondiente, sin tener que esperar necesariamente hasta los 66 años y 10 meses o los 67.
Por eso, para determinar la fecha exacta necesitamos conocer tu fecha de nacimiento y los años y meses que tienes cotizados.
Cómo calcular la pensión para los nacidos en 1960
Una vez sabemos cuándo podemos jubilarnos, llega la segunda gran pregunta:
¿Cuánto voy a cobrar de pensión? Para calcularlo tenemos que analizar fundamentalmente la base reguladora, los años cotizados y la edad a la que finalmente nos jubilemos.
Primero: calcular la base reguladora
La base reguladora es el punto de partida para calcular nuestra pensión.
Hasta 2025, el cálculo tomaba las bases de cotización de los 300 meses anteriores —25 años— y las dividía entre 350.
Desde 2026 ha comenzado el periodo transitorio del nuevo sistema de cálculo de la pensión. Por ello, para quienes se jubilen a partir de ahora será necesario comprobar qué sistema de cálculo resulta aplicable y más favorable en el momento concreto de la jubilación.
El nuevo sistema irá ampliando progresivamente el periodo considerado hasta llegar a seleccionar las 324 mejores bases dentro de los 348 meses anteriores, es decir, los 27 mejores años de los últimos 29.
Para los nacidos en 1960 esto es especialmente importante porque algunos pudieron jubilarse en 2025, mientras que otros lo harán en 2026 o 2027.
Segundo: ¿qué porcentaje de la base reguladora cobraré?
Una vez calculada la base reguladora, debemos determinar qué porcentaje nos corresponde según nuestra carrera de cotización.
Para acceder a una pensión contributiva de jubilación se necesitan, con carácter general, al menos 15 años cotizados, además de cumplir los restantes requisitos.
Con esos 15 años se obtiene el 50% de la base reguladora.
A partir de ahí, el porcentaje aumenta progresivamente por cada mes adicional cotizado hasta alcanzar el 100%.
Por eso, dos personas nacidas en 1960 pueden jubilarse en fechas similares y terminar cobrando pensiones muy diferentes. No importa únicamente nuestro último salario: importa toda nuestra carrera de cotización.
El techo de la pensión: existe una pensión máxima
También debemos tener en cuenta que existe una pensión pública máxima.
Esto es especialmente relevante para quienes han tenido salarios y bases de cotización elevados, porque puede existir una diferencia importante entre el último salario que cobramos trabajando y la primera pensión que recibimos al jubilarnos.
En 2026, la pensión máxima está fijada en 47.034,40 euros anuales, equivalentes a 3.359,60 euros mensuales en 14 pagas.
¿Qué ocurre si adelanto mi jubilación?
Si cumplimos los requisitos establecidos, la jubilación anticipada voluntaria permite adelantar hasta 24 meses nuestra edad ordinaria de jubilación.
Pero hacerlo tiene un coste. En expertofinanciero hemos hecho un artículo sobre la Jubilación anticipada, puedes verlo aquí:El precio de anticipar la jubilación.
A modo de orientación actualmente, si anticipamos voluntariamente la jubilación 24 meses a nuestra edad legal de jubilación, los coeficientes reductores pueden situarse entre el 21% y el 13%, dependiendo de nuestra carrera de cotización.
Si la adelantamos 12 meses, las reducciones son inferiores y pueden situarse entre el 5,50% y el 4,75%.
Por ejemplo, una pensión inicialmente calculada en 2.500 euros mensuales pasaría a aproximadamente 1.975 euros si se aplicara una reducción del 21%.
Son 525 euros menos cada mes.
Por eso, antes de preguntarnos:
«¿Me puedo jubilar antes?»
debemos preguntarnos:
«¿Cuánto voy a dejar de cobrar por hacerlo y tengo patrimonio suficiente para poder permitírmelo?»
También existe la jubilación anticipada por causas no imputables al trabajador, que puede permitir adelantar la jubilación hasta cuatro años si se cumplen los requisitos establecidos.
¿Y si retraso mi jubilación?
También podemos hacer exactamente lo contrario: alcanzar nuestra edad ordinaria y continuar trabajando.
La legislación actual incentiva la jubilación demorada mediante diferentes alternativas: incremento porcentual de la pensión, pago único o fórmula mixta.
En la modalidad porcentual se reconoce actualmente un 4% adicional por cada año completo de demora, conforme a las condiciones establecidas.
Por ejemplo, una pensión inicialmente calculada en 2.500 euros mensuales podría alcanzar aproximadamente los 2.700 euros con un incremento acumulado del 8% correspondiente a dos años completos de demora.
Esto no significa que retrasar la jubilación sea siempre la mejor decisión. Hay que valorar el salario que seguimos percibiendo, la pensión que dejamos de cobrar durante ese tiempo, nuestra situación laboral y personal y nuestro patrimonio.
¿Cómo se actualizará mi pensión una vez jubilado?
Una vez que empezamos a cobrar la pensión, también debemos tener en cuenta cómo se actualizará durante los siguientes años.
El antiguo sistema que podía limitar la revalorización de las pensiones al 0,25% ya no está vigente.
Actualmente, las pensiones contributivas se revalorizan tomando como referencia la evolución del IPC, conforme al mecanismo establecido legalmente.
Esto es importante porque una persona que se jubile ahora puede tener por delante 20, 25 años o incluso más de jubilación.
¿Qué ocurre con mi plan de pensiones cuando me jubile?
Al jubilarnos no estamos obligados a rescatar inmediatamente el plan de pensiones. Lo rescatado tributa en el IRPF como rendimiento del trabajo, sumándose a nuestra pensión.
Si tenemos aportaciones realizadas hasta el 31 de diciembre de 2006, podemos aplicar una reducción del 40% sobre esa parte si la cobramos en forma de capital dentro del plazo legal aplicable. Es decir, tributaremos por el 60% de ese importe.
Una decisión adecuada puede ayudarnos a organizar mejor nuestros ingresos durante la jubilación y, especialmente en el caso de las aportaciones anteriores a 2007, evitar perder una ventaja fiscal que puede ser importante.
Entonces, ¿cuánto cobraré de pensión si he nacido en 1960?
Para responder correctamente necesitamos conocer cuántos años y meses tienes cotizados, cuáles han sido tus bases de cotización y en qué momento vas a jubilarte.
Con esos datos podemos estimar la futura pensión.
Pero inmediatamente aparece otra pregunta:
¿Cuánto dinero quieres tener cada mes durante tu jubilación?
Porque una cosa es lo que vayamos a cobrar de la Seguridad Social y otra muy diferente los ingresos que necesitemos para mantener el nivel de vida que queremos.
Imaginemos que nuestra pensión será de 2.300 euros mensuales, pero queremos disponer de 3.000 euros al mes.
Tenemos una diferencia de 700 euros mensuales.
A partir de ahí podemos calcular cuánto patrimonio necesitaremos para generar ese complemento y durante cuánto tiempo.
Y es aquí donde dejamos de hablar exclusivamente de pensiones y empezamos a hablar de planificación financiera de la jubilación.
¿Cómo gestionar mis ahorros antes y después de jubilarme?
Para los nacidos en 1960 esta es una cuestión especialmente importante.
Ya no se trata únicamente de seguir acumulando patrimonio. Tenemos que empezar a decidir cómo utilizar correctamente el patrimonio que hemos construido durante nuestra vida laboral.
El primer paso es calcular qué pensión pública cobraremos y cuánto queremos gastar cada mes. A partir de ahí podemos determinar qué parte de nuestros ingresos tendrá que proceder de nuestros ahorros e inversiones.
Pero jubilarnos no significa pasar automáticamente todo nuestro patrimonio a productos conservadores o dejarlo en una cuenta corriente.
Una persona que se jubile ahora puede tener por delante 20, 25 años o incluso más. Por tanto, una parte de su patrimonio puede continuar teniendo un horizonte de inversión considerable.
La clave está en organizar nuestros ahorros según cuándo vayamos a necesitar el dinero: una parte para liquidez y necesidades inmediatas, otra para complementar la pensión durante los próximos años y otra que pueda continuar invertida a medio y largo plazo.
Además, debemos decidir cómo rescatar nuestros planes de pensiones, de qué inversiones obtendremos periódicamente el complemento que necesitamos y cuál será el impacto fiscal de cada decisión.
Por eso, al llegar a la jubilación la pregunta deja de ser:
«¿Cuánto tengo ahorrado?»
y pasa a ser:
«¿Cómo organizo mis ahorros para que me acompañen durante toda mi jubilación?»
La jubilación no empieza el día que dejamos de trabajar
Si has nacido en 1960, la jubilación ya está aquí.
Ahora necesitamos saber exactamente cuándo podemos jubilarnos, cuánto cobraremos de pensión y cómo queremos organizar el patrimonio que hemos acumulado.
Porque planificar la jubilación no consiste únicamente en saber cuándo podemos dejar de trabajar.
Consiste en saber cómo queremos vivir cuando dejemos de hacerlo.
En ExpertoFinanciero.es podemos analizar tu pensión, tu situación personal y familiar, tu patrimonio, tus objetivos y tus necesidades de ingresos para diseñar una estrategia adaptada a esta nueva etapa.
Podemos hacerlo de forma presencial en Madrid, Pozuelo de Alarcón o Barcelona, o por videoconferencia, tanto en esas ciudades como en la que residas.
Puedes escribirme a ricardovila@expertofinanciero.es o utilizar nuestro formulario de asesoramiento financiero personal; analizaremos tu situación y buscaremos las mejores opciones para ti y para tu futuro.
En definitiva, invertir según nuestra situación y los objetivos de cada momento, así que lo ideal es dejarse guiar por un profesional del asesoramiento en finanzas personales, que le acompañe durante todo el camino para conseguir sus objetivos financieros.
Aquí también puedes ver los artículos sobre planes de ahorro y cómo invertir más leídos esta semana en expertofinanciero.es