Edad y pensión de jubilación nacidos en 1978
Si naciste en 1978, tienes 47 o 48 años en 2026. Los 50 empiezan a acercarse y, desde el punto de vista financiero, entramos en una etapa especialmente interesante.
Probablemente durante los últimos años buena parte de tus decisiones económicas hayan estado relacionadas con la vivienda, la hipoteca, los hijos y tu carrera profesional. La jubilación podía parecer todavía demasiado lejana.
Pero hay un dato que empieza a ponerla en perspectiva: con la normativa actual, si cumples los requisitos de cotización, podrás jubilarte a los 65 años en 2043.
Todavía quedan aproximadamente 17 años.
Y precisamente esa es la gran ventaja de los nacidos en 1978: todavía tenemos tiempo para preparar la jubilación y construir el patrimonio con el que queremos llegar a ella.
¿A qué edad me puedo jubilar si nací en 1978?
Con la normativa actualmente vigente existen dos posibilidades.
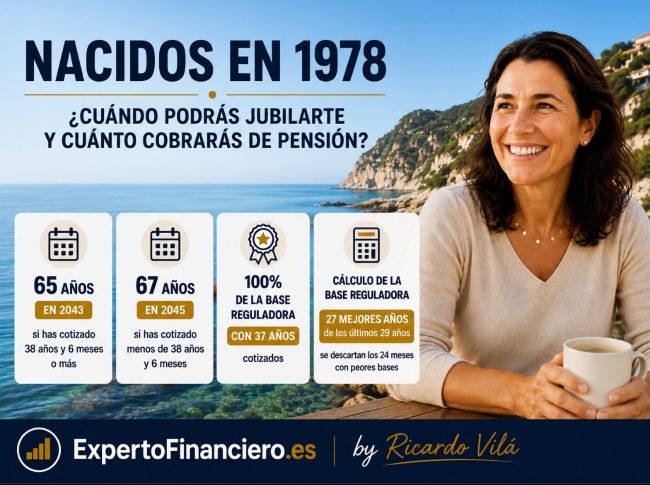
Podrás jubilarte a los 65 años, en 2043, si has cotizado al menos 38 años y 6 meses.
Si no alcanzas ese periodo de cotización, tu edad ordinaria de jubilación será de 67 años, que cumplirás en 2045.
Por tanto:
65 años → con 38 años y 6 meses o más cotizados.
67 años → con menos de 38 años y 6 meses cotizados.
Es importante diferenciar entre cumplir 65 años y poder jubilarte a los 65 años.
Puedes consultar las reglas actuales en la información de la Seguridad Social sobre la edad de jubilación.
¿Cuántos años tengo que cotizar para cobrar el 100% de la pensión?
Aquí debemos diferenciar dos conceptos que suelen confundirse.
Una cosa son los años necesarios para jubilarte a los 65 años y otra diferente los años necesarios para alcanzar el 100% de la base reguladora.
Con la normativa actual:
37 años cotizados → 100% de la base reguladora.
38 años y 6 meses cotizados → posibilidad de jubilarte a los 65 años.
Por tanto, podrías haber cotizado suficientes años para alcanzar el 100% de tu base reguladora y, sin embargo, no reunir todavía el periodo necesario para jubilarte a los 65.
Puedes ampliar este punto en nuestro artículo sobre cuántos años necesitas cotizar para cobrar el 100% de la pensión.
¿Qué pasa si no llego a los 37 años cotizados?
No significa que te quedes sin pensión.
Con carácter general, para acceder a una pensión contributiva de jubilación necesitas haber cotizado un mínimo de 15 años, siempre que se cumplan también el resto de requisitos.
Con 15 años cotizados se parte del 50% de la base reguladora.
A partir de ahí, el porcentaje aumenta progresivamente por los meses adicionales de cotización hasta alcanzar el 100%.
Acercarse a los 50 es, por tanto, un buen momento para consultar nuestra vida laboral y comprobar cuántos años llevamos realmente cotizados.
¿Qué años se tendrán en cuenta para calcular mi base reguladora?
Para una persona nacida en 1978, este punto es especialmente interesante.
Con la normativa actualmente aprobada, cuando llegue su jubilación el nuevo sistema de cálculo ya estará plenamente implantado.
La base reguladora se calculará utilizando los 27 mejores años de cotización dentro de los últimos 29 años.
Esto permite descartar los 24 meses con peores bases de cotización dentro de ese periodo.
Puede ser especialmente relevante para quienes hayan tenido durante su carrera profesional periodos de desempleo, reducciones salariales o años con bases de cotización inferiores.
Puedes ampliar cómo funciona la base reguladora de la pensión de jubilación.
¿Cuánto voy a cobrar de pensión?
No podemos saber hoy exactamente cuánto cobrará una persona nacida en 1978 cuando se jubile en 2043 o 2045.
Pero sí sabemos qué factores serán fundamentales para determinarlo.
Principalmente:
la base reguladora resultante de nuestras cotizaciones y el porcentaje de esa base reguladora al que tengamos derecho por nuestros años cotizados.
Por eso dos personas nacidas exactamente en 1978 y con los mismos años cotizados pueden terminar cobrando pensiones muy diferentes.
Sus bases de cotización pueden haber sido distintas.
Además, tener derecho al 100% no significa necesariamente cobrar la pensión máxima. Significa cobrar el 100% de nuestra base reguladora, respetando los límites establecidos legalmente.
Existe una pensión máxima y debemos tenerla en cuenta
Aunque nuestra base reguladora sea elevada, existe un límite máximo para las pensiones públicas.
A efectos meramente informativos, en 2026 la pensión máxima es de 47.034,40 euros anuales, equivalentes a 3.359,60 euros mensuales en 14 pagas.
Naturalmente, esta no será la pensión máxima de 2043 o 2045. Cuando una persona nacida en 1978 se jubile se aplicará el límite que esté vigente entonces.
Pero conocer la existencia de ese techo es importante, especialmente para las personas con salarios y bases de cotización elevados.
Puede existir una diferencia considerable entre nuestro último sueldo como trabajadores y nuestra primera pensión como jubilados.
Y esa diferencia, si queremos mantener nuestro nivel de vida, tendremos que cubrirla con nuestro patrimonio.
¿Puedo jubilarme antes si nací en 1978?
Con la normativa actual, sí, siempre que cumplas los requisitos establecidos.
La jubilación anticipada voluntaria permite adelantar hasta 24 meses nuestra edad ordinaria.
Pero anticipar la jubilación supone aplicar coeficientes reductores a la pensión.
Actualmente, adelantarla 24 meses puede implicar una reducción de entre el 21% y el 13%, dependiendo del periodo total cotizado.
Por eso no deberíamos preguntarnos únicamente:
¿Puedo jubilarme antes?
La pregunta realmente importante es:
¿Cuánto me cuesta jubilarme antes y tengo patrimonio suficiente para hacerlo?
¿Y si retraso mi jubilación?
También podemos continuar trabajando después de alcanzar nuestra edad ordinaria.
Actualmente, la jubilación demorada contempla distintas alternativas: incremento porcentual de la pensión, pago único o fórmula mixta.
En la modalidad porcentual se reconoce actualmente un 4% adicional por cada año completo de demora, conforme a las reglas establecidas.
Cuando llegue el momento tendremos que comparar económicamente las distintas posibilidades.
Los 50 se acercan: empieza una etapa financiera diferente
Entre los 45 y los 50 años empiezan a cambiar muchas cosas.
En muchos casos tenemos una carrera profesional más consolidada y podemos encontrarnos en una etapa de mayores ingresos.
Nuestra vivienda puede haber acumulado un patrimonio considerable y la hipoteca estar mucho más avanzada.
Al mismo tiempo, pueden llegar algunos de los años de mayores gastos relacionados con nuestros hijos: universidad, estudios en el extranjero, másteres, independencia o ayuda para comprar su primera vivienda.
Y en medio de todo ello empieza a aparecer otro objetivo:
nuestra jubilación.
No porque esté cerca.
Precisamente porque todavía está suficientemente lejos como para poder prepararla.
Todavía tienes unos 17 años para construir patrimonio
Una persona nacida en 1978 que pueda jubilarse a los 65 años lo hará en 2043.
Estamos hablando de aproximadamente 17 años desde 2026.
Es un periodo suficientemente largo para que el ahorro periódico pueda tener un impacto importante.
Pero también permite aprovechar algo todavía más importante:
el tiempo y la rentabilidad acumulada.
Cuando nuestro ahorro genera rentabilidad y esa rentabilidad permanece invertida, comienza a generar a su vez nueva rentabilidad.
Por eso empezar ahora o esperar hasta los 55 o 60 años puede producir resultados muy diferentes.
Un ejemplo: ahorrar 300 euros al mes hasta los 65 años
Supongamos que una persona nacida en 1978 empieza ahora un plan de ahorro de 300 euros mensuales y lo mantiene durante 17 años.
En ese periodo habrá aportado:
300 € × 12 meses × 17 años = 61.200 euros.
Utilizando como ejemplo una rentabilidad media anual del 5,5%, el capital acumulado podría situarse aproximadamente alrededor de los 100.000 euros.
Es decir:
Aportaciones realizadas → 61.200 €
Capital final estimado → aproximadamente 100.000 €
Capital generado por la rentabilidad → aproximadamente 39.000 €
Naturalmente, el 5,5% es una hipótesis de rentabilidad basada en rentabilidades históricas, no una rentabilidad garantizada. El resultado real dependerá de las inversiones realizadas, sus costes y la evolución de los mercados.
Pero el ejemplo permite visualizar algo importante: 17 años dan mucho margen para construir patrimonio.
¿Y si puedo ahorrar 500 euros al mes?
Podemos hacer exactamente el mismo ejercicio con una capacidad de ahorro superior.
Ahorrando 500 euros mensuales durante 17 años, las aportaciones realizadas serían:
500 € × 12 × 17 = 102.000 euros.
Manteniendo únicamente como hipótesis el mismo 5,5% de rentabilidad media anual, el capital final podría situarse aproximadamente alrededor de los 167.000 euros.
Pero esto no significa que debamos ahorrar necesariamente 300 o 500 euros.
El planteamiento que considero más interesante es hacerlo al revés.
Primero preguntarnos:
¿Qué patrimonio quiero tener cuando cumpla 65 años?
Y después calcular:
¿Cuánto necesito ahorrar cada mes para intentar conseguirlo?
Así dejamos de ahorrar simplemente «lo que sobra» y empezamos a construir un plan de ahorro con un objetivo concreto.
Los hijos: ayudarles sin olvidarnos de nuestro futuro
Para muchas personas nacidas en 1978, los próximos años pueden coincidir con una etapa de gastos importantes relacionados con los hijos.
Universidad, estudios fuera de casa, másteres, independencia o incluso una ayuda para comprar una vivienda.
Es perfectamente lógico querer ayudarles.
Pero existe una diferencia importante:
nuestros hijos tienen varias décadas para construir su patrimonio. Nosotros tenemos unos 17 años hasta los 65.
No se trata de elegir entre ayudarles o preparar nuestra jubilación.
Se trata de planificar conjuntamente ambos objetivos.
Tengo una vivienda: ¿eso significa que tengo preparada mi jubilación?
No necesariamente.
Nuestra vivienda habitual forma parte de nuestro patrimonio y, para muchas familias, es precisamente su principal activo.
Pero existe una diferencia importante entre tener patrimonio y disponer de patrimonio financiero capaz de generar ingresos.
Podemos tener una vivienda valorada en 400.000 o 500.000 euros y relativamente poco ahorro financiero.
Mientras continuemos viviendo en ella, esa vivienda no genera automáticamente una renta mensual para complementar nuestra pensión.
Por eso conviene empezar a diferenciar claramente entre:
patrimonio inmobiliario, patrimonio financiero y liquidez.
Cuando preparemos nuestra jubilación no deberíamos preguntarnos únicamente cuánto patrimonio tenemos.
También:
¿Qué parte de ese patrimonio podrá ayudarme a complementar mis ingresos cuando deje de trabajar?
¿Cómo debería invertir si nací en 1978?
Tener 47 o 48 años no significa que debamos convertir automáticamente todo nuestro patrimonio en inversiones conservadoras.
Nuestro horizonte financiero no termina cuando cumplimos 65 años.
Si nos jubilamos a esa edad podemos tener por delante 20, 25 o incluso 30 años de jubilación.
Parte de nuestro dinero quizá la necesitemos al principio. Otra parte puede permanecer invertida durante muchos años.
Por eso la estrategia debería construirse teniendo en cuenta nuestros objetivos, horizonte temporal, necesidades de liquidez y tolerancia al riesgo.
Y podremos adaptar progresivamente nuestra cartera a medida que se acerque la jubilación.
¿Qué ocurre con mi plan de pensiones cuando me jubile?
Cuando llegue la jubilación no estaremos obligados a rescatar inmediatamente nuestro plan de pensiones.
Podremos decidir cuándo y cómo recuperar el dinero teniendo en cuenta nuestras necesidades y nuestra situación fiscal.
Los rescates de los planes de pensiones tributan en el IRPF como rendimientos del trabajo.
Si naciste en 1978 y tienes aportaciones realizadas hasta el 31 de diciembre de 2006, cuando tenías aproximadamente 28 años, debemos prestar especial atención a esas aportaciones.
Si se cumplen los requisitos y esa parte se recupera en forma de capital, puede aplicarse la reducción del 40% prevista en el régimen transitorio.
Es decir, sobre la parte del rescate que tenga derecho a esa reducción, tributarás por el 60% y no por el 100%.
Con la normativa actual, debemos tener especialmente presente el plazo: el ejercicio en el que se produce la jubilación y los dos ejercicios siguientes.
Por eso, si tienes aportaciones anteriores a 2007, este punto debería analizarse antes de comenzar a rescatar el plan de pensiones.
Si naciste en 1978, los 50 se acercan. Y eso es una oportunidad
Con la normativa actual podrás jubilarte a los 65 años en 2043 si alcanzas 38 años y 6 meses cotizados. Si no alcanzas ese periodo, tu edad ordinaria será de 67 años, en 2045.
Necesitarás 37 años cotizados para alcanzar el 100% de la base reguladora y, conforme a la normativa actual, esta se calculará utilizando los 27 mejores años de los últimos 29.
Pero quizá el dato más importante para una persona nacida en 1978 sea otro:
todavía tienes unos 17 años hasta los 65.
Tiempo para terminar de pagar tu vivienda, ayudar a tus hijos, ahorrar, invertir y construir un patrimonio que pueda complementar tu futura pensión.
El ejemplo anterior nos permite ponerlo en cifras: 300 euros mensuales durante 17 años son 61.200 euros aportados. Con una hipótesis de rentabilidad media anual del 5,5%, podríamos acercarnos a 100.000 euros.
No es una rentabilidad garantizada. Es un ejemplo de lo que pueden conseguir conjuntamente el ahorro, la inversión y el tiempo.
Por eso, cuando los 50 empiezan a acercarse, la pregunta deja de ser solamente:
¿Cuánto voy a cobrar de pensión?
Y empieza a ser:
¿Cómo quiero vivir cuando me jubile y qué estoy haciendo hoy para conseguirlo?
En ExpertoFinanciero.es podemos analizar tu futura pensión, tu patrimonio, tu vivienda y tu capacidad de ahorro para diseñar una estrategia para los próximos años y para tu jubilación.
Podemos hacerlo de forma presencial en Madrid, Pozuelo de Alarcón o Barcelona, o si lo prefieres por videoconferencia.
También puedes escribirme a ricardovila@expertofinanciero.es o rellenar nuestro formulario de asesoramiento financiero personal.
Aquí también puedes ver los artículos más leídos esta semana en expertofinanciero.es