Nacidos en 1987: todavía tienes más de 25 años para preparar tu jubilación
Si naciste en 1987, en 2026 tienes 38 o 39 años, dependiendo de si ya has cumplido años.
Todavía no has entrado en el club de los 40, pero ya lo tienes cerca.
Y este puede ser un momento especialmente interesante para empezar a mirar nuestras finanzas con algo más de perspectiva.
A estas edades probablemente estamos mucho más pendientes de nuestra carrera profesional, la vivienda, la hipoteca, los hijos y nuestros proyectos familiares que de nuestra jubilación.
Es lógico.
Pero tenemos algo que dentro de diez o quince años será imposible recuperar: tiempo.
Con la normativa actual, si cumples los requisitos de cotización, podrías jubilarte a los 65 años en 2052.
Eso significa que todavía tienes aproximadamente 26 años por delante.
Más de un cuarto de siglo para ahorrar, invertir, organizar tu patrimonio y construir el capital con el que complementar tu futura pensión.
Porque quizá todavía sea pronto para preguntarnos obsesivamente cuánto cobraremos de pensión.
Pero no es pronto para preguntarnos:
¿Qué patrimonio quiero tener cuando cumpla 65 años?
¿A qué edad me puedo jubilar si nací en 1987?
Con la normativa actualmente vigente existen dos posibilidades.
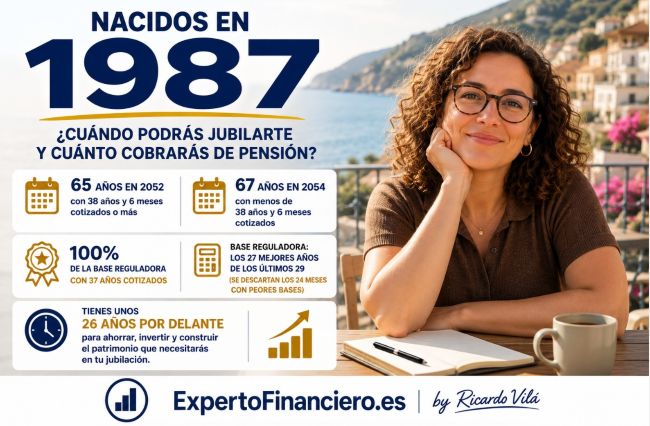
65 años → en 2052, si has cotizado 38 años y 6 meses o más.
67 años → en 2054, si has cotizado menos de 38 años y 6 meses.
Por tanto, cumplir 65 años no significa automáticamente que podamos jubilarnos a esa edad.
Tendremos que haber alcanzado también el periodo de cotización exigido.
¿Cuántos años tengo que cotizar para cobrar el 100%?
Aquí debemos diferenciar dos cifras que suelen confundirse:
37 años cotizados → 100% de la base reguladora.
38 años y 6 meses cotizados → posibilidad de jubilarnos a los 65 años.
No son lo mismo.
Podemos alcanzar el 100% de nuestra base reguladora y, sin embargo, no reunir todavía el periodo de cotización necesario para jubilarnos a los 65.
Y cobrar el 100% de nuestra base reguladora tampoco significa necesariamente cobrar la pensión máxima.
¿Qué ocurre si no llego a los 37 años cotizados?
No significa que nos quedemos sin pensión.
Con carácter general, para acceder a una pensión contributiva de jubilación necesitamos haber cotizado un mínimo de 15 años, siempre que se cumplan los demás requisitos.
Con 15 años cotizados se parte del 50% de la base reguladora.
A partir de ahí, el porcentaje aumenta progresivamente con los meses adicionales cotizados hasta alcanzar el 100%.
Con 38 o 39 años todavía tenemos una parte muy importante de nuestra vida laboral por delante.
Por eso puede ser un buen momento para consultar nuestra vida laboral y comprobar cuántos años llevamos cotizados y por qué bases estamos cotizando.
¿Qué años se utilizarán para calcular mi base reguladora?
Cuando una persona nacida en 1987 llegue a su jubilación, con la normativa actualmente aprobada estará plenamente implantado el nuevo sistema.
La base reguladora se calculará utilizando los 27 mejores años de cotización dentro de los últimos 29 años.
Esto permitirá descartar los 24 meses con peores bases de cotización dentro de ese periodo.
Por tanto, no solamente importa cuánto tiempo hemos cotizado.
También importa por qué bases hemos cotizado.
¿Cuánto cobraré de pensión si nací en 1987?
Hoy no podemos saber exactamente cuánto cobrará una persona nacida en 1987 cuando se jubile en 2052 o 2054.
Dependerá fundamentalmente de sus bases de cotización y del número total de años cotizados.
Dos personas nacidas exactamente el mismo año pueden terminar cobrando pensiones completamente diferentes.
Además, existe un límite máximo para la pensión pública.
Como referencia, en 2026 la pensión máxima es de 47.034,40 euros anuales, equivalentes a 3.359,60 euros mensuales en 14 pagas.
Naturalmente, esta no será la pensión máxima de 2052 o 2054. Cuando llegue ese momento se aplicará el límite vigente entonces.
Pero saber que existe un techo resulta especialmente importante para quienes tienen salarios y bases de cotización elevados.
Podemos encontrarnos con una diferencia importante entre nuestro último salario y nuestra primera pensión.
Si queremos mantener nuestro nivel de vida, esa diferencia tendrá que cubrirse fundamentalmente con nuestro propio patrimonio.
¿Puedo jubilarme antes si nací en 1987?
Con la normativa actual, sí, siempre que se cumplan los requisitos.
La jubilación anticipada voluntaria permite adelantar hasta 24 meses la edad ordinaria.
Pero hacerlo implica aplicar coeficientes reductores sobre nuestra pensión.
Actualmente, anticiparla 24 meses puede suponer reducciones de entre el 21% y el 13%, dependiendo del periodo total cotizado.
Por eso, si nuestro objetivo es jubilarnos antes, no basta con calcular cuándo podremos hacerlo.
También debemos calcular cuánto nos costará y qué patrimonio necesitaremos para compensarlo.
¿Y si retraso mi jubilación?
También podemos continuar trabajando después de nuestra edad ordinaria.
La jubilación demorada contempla actualmente diferentes incentivos: incremento porcentual de la pensión, pago único o fórmula mixta.
En la modalidad porcentual se reconoce actualmente un 4% adicional por cada año completo de demora, conforme a las condiciones establecidas.
Si naciste en 1987, tienes más de 25 años para construir patrimonio
Este es probablemente el dato más importante del artículo.
Si puedes jubilarte a los 65 años, será en 2052.
Tenemos aproximadamente 26 años por delante.
Más de un cuarto de siglo.
Cuando hablamos de ahorro e inversión, disponer de tanto tiempo puede ser una ventaja extraordinaria.
Tenemos tiempo para realizar aportaciones periódicas, atravesar diferentes ciclos económicos y permitir que las rentabilidades obtenidas puedan generar nuevas rentabilidades.
Un ejemplo: 300 euros al mes durante 26 años
Supongamos que comenzamos ahora un plan de ahorro de 300 euros mensuales y lo mantenemos durante 26 años.
Habremos aportado:
300 € × 12 × 26 = 93.600 euros.
Utilizando como simple hipótesis una rentabilidad media anual del 5,5%, podríamos acumular aproximadamente 205.000 euros.
En números redondos:
Dinero aportado → 93.600 €
Capital final estimado → aproximadamente 205.000 €
Capital generado por la inversión → aproximadamente 111.000 €
Naturalmente, el 5,5% es una hipótesis basada en rentabilidades históricas, no una rentabilidad garantizada. El resultado real dependerá de las inversiones realizadas, sus costes y la evolución de los mercados.
Pero el ejemplo nos permite entender algo especialmente importante.
Con un horizonte de más de 25 años, el dinero generado por la inversión podría terminar siendo superior a todo el capital que nosotros mismos hemos aportado.
Ahí está la gran ventaja de empezar pronto.
¿Y si espero diez años?
Esta comparación es importante para alguien nacido en 1987.
Hoy tenemos aproximadamente 26 años hasta los 65.
Si esperamos diez años para empezar a preparar nuestra jubilación, tendremos solamente 16.
Seguiremos pudiendo ahorrar y construir patrimonio, naturalmente.
Pero habremos perdido diez años de aportaciones y, sobre todo, diez años durante los que nuestro dinero podría haber estado invertido.
Eso significa que para intentar alcanzar el mismo objetivo probablemente tendremos que realizar un esfuerzo mensual mucho mayor.
Por eso preparar nuestra jubilación a los 38 o 39 años no significa estar pensando demasiado pronto en hacernos mayores.
Significa simplemente aprovechar el tiempo que tenemos a nuestro favor.
Primero debemos decidir cuánto queremos tener a los 65
Los 300 euros mensuales son solamente un ejemplo.
Una persona podrá ahorrar 150 euros y otra 500, 750 o 1.000 euros.
La planificación podemos hacerla al revés.
En lugar de preguntarnos únicamente: ¿Cuánto puedo ahorrar cada mes?
podemos empezar preguntándonos: ¿Qué patrimonio quiero tener cuando cumpla 65 años?
300.000 euros.
500.000 euros.
La cifra dependerá de nuestra futura pensión, nuestro patrimonio actual, nuestra vivienda, nuestros gastos y del nivel de vida que queramos mantener.
Una vez definido el objetivo podremos calcular qué esfuerzo de ahorro necesitamos realizar para intentar alcanzarlo.
Antes de los 40: una buena oportunidad para ordenar nuestras finanzas
Si naciste en 1987, los 40 están cerca.
Puede ser una magnífica oportunidad para llegar a esa nueva década con parte del trabajo hecho.
No necesitamos tener resuelta nuestra jubilación.
Pero sí podemos revisar cuánto patrimonio hemos construido, cuánto debemos todavía de nuestra vivienda, cuánto conseguimos ahorrar cada mes y cómo tenemos invertido nuestro dinero.
También podemos preguntarnos algo muy sencillo:
¿Dónde quiero estar financieramente cuando cumpla 50 años?
Porque tenemos aproximadamente once años hasta entonces.
Y once años son suficientes para cambiar considerablemente nuestra situación financiera si existe una estrategia detrás.
Los hijos, la vivienda y nuestra jubilación deben convivir
A estas edades podemos encontrarnos en una etapa de importantes necesidades familiares.
Hipoteca, hijos, educación, proyectos personales…
Todo ello es importante.
Pero nuestros hijos tendrán probablemente varias décadas para construir su propio patrimonio.
Nosotros tenemos aproximadamente 26 años hasta los 65.
No se trata de elegir entre ayudar a nuestros hijos y preparar nuestra jubilación.
Se trata de organizar financieramente ambos objetivos.
Tener una vivienda no significa tener preparada nuestra jubilación
Nuestra vivienda forma parte de nuestro patrimonio.
Pero debemos diferenciar entre patrimonio inmobiliario, patrimonio financiero y liquidez.
Podemos tener una vivienda con un valor importante y disponer de relativamente poco ahorro financiero.
Mientras continuemos viviendo en ella, esa vivienda no genera automáticamente una renta mensual para complementar nuestra futura pensión.
Por eso tenemos más de 25 años para intentar construir progresivamente patrimonio financiero además de patrimonio inmobiliario.
¿Cómo debería invertir si nací en 1987?
No existe una cartera específica para alguien nacido en 1987.
La estrategia dependerá de nuestro patrimonio, objetivos, capacidad de ahorro, necesidades de liquidez y perfil de riesgo.
Pero disponer de aproximadamente 26 años hasta los 65 nos permite plantear una estrategia de inversión a largo plazo.
Eso significa que no deberíamos construir nuestra estrategia pensando exclusivamente en qué harán los mercados durante los próximos meses.
Tenemos por delante diferentes ciclos económicos y bursátiles.
Además, nuestro horizonte financiero no termina necesariamente cuando cumplimos 65 años.
Podemos jubilarnos entonces y necesitar gestionar nuestro patrimonio durante otros 20, 25 o incluso 30 años.
Nacidos en 1987: todavía tienes tiempo. Mucho tiempo.
Con la normativa actual:
65 años en 2052 → si tienes 38 años y 6 meses o más cotizados.
67 años en 2054 → si tienes menos de 38 años y 6 meses cotizados.
100% de la base reguladora → con 37 años cotizados.
Base reguladora → los 27 mejores años de los últimos 29.
Pero para mí el dato verdaderamente importante es otro:
Tienes al menos por delante hasta los 65.
Todavía no has entrado en el club de los 40.
Pero quizá precisamente ahora sea un buen momento para empezar a preparar cómo quieres entrar en él.
No necesitamos obsesionarnos con nuestra jubilación.
Necesitamos aprovechar una ventaja que no podremos comprar dentro de diez años: el tiempo.
En ExpertoFinanciero.es podemos analizar tu futura pensión, tu patrimonio, tu vivienda y tu capacidad de ahorro para establecer cuánto patrimonio necesitas construir y diseñar una estrategia para intentar conseguirlo.
Podemos hacerlo de forma presencial en Madrid, Pozuelo de Alarcón o Barcelona, o por videoconferencia, tanto en estas ciudades como en la ciudad donde residas.
También puedes escribirme a ricardovila@expertofinanciero.es o utilizar nuestro formulario de asesoramiento financiero personal.
Aquí también puedes consultar los artículos más leídos en ExpertoFinanciero.es: