Pensión de jubilación para los nacidos en 1981: a los 45 empieza una etapa importante
Si naciste en 1981, en 2026 tienes 44 o 45 años, dependiendo de si ya has cumplido años. Los 46 los cumplirás en 2027.
Puede parecer una precisión pequeña, pero para esta serie es mejor mantener las edades exactas.
A esta edad la jubilación todavía parece lejana. Probablemente seguimos mucho más pendientes de nuestra carrera profesional, la vivienda, la hipoteca, los hijos o nuestros proyectos familiares.
Pero precisamente ahora tenemos algo extraordinariamente valioso: tiempo.
Con la normativa actual, si cumples los requisitos de cotización, podrías jubilarte a los 65 años en 2046. Eso significa que todavía tienes aproximadamente 20 años para preparar tu jubilación.
¿A qué edad me puedo jubilar si nací en 1981?
Con la normativa actualmente vigente:
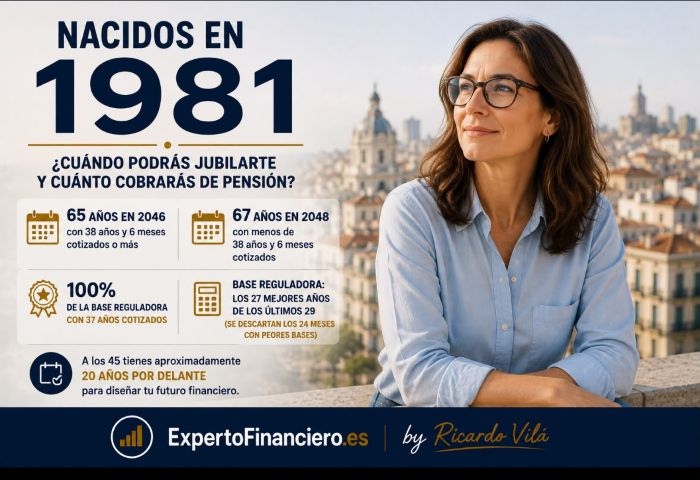
65 años → en 2046, si has cotizado 38 años y 6 meses o más.
67 años → en 2048, si has cotizado menos de 38 años y 6 meses.
Por tanto, no basta con cumplir 65 años. Para poder jubilarte a esa edad tendrás que alcanzar también el periodo de cotización exigido.
Puedes consultar los requisitos actuales en la Seguridad Social: edad ordinaria de jubilación.
¿Cuántos años necesito para cobrar el 100% de la base reguladora?
Debemos seguir diferenciando dos cifras:
37 años cotizados → 100% de la base reguladora.
38 años y 6 meses cotizados → posibilidad de jubilarte a los 65 años.
Por tanto, tener derecho al 100% de nuestra base reguladora no significa necesariamente que podamos jubilarnos a los 65.
Y tampoco significa necesariamente cobrar la pensión máxima.
¿Qué ocurre si no llego a 37 años cotizados?
Con carácter general, el periodo mínimo para acceder a una pensión contributiva de jubilación es de 15 años, siempre que se cumplan los demás requisitos.
Con 15 años cotizados se parte del 50% de la base reguladora y el porcentaje va aumentando progresivamente con los meses adicionales cotizados.
A los 44 o 45 años todavía tenemos mucho margen para revisar nuestra vida laboral y comprobar cómo estamos construyendo nuestra futura pensión.
¿Qué años se utilizarán para calcular mi base reguladora?
Con la normativa actualmente aprobada, cuando una persona nacida en 1981 llegue a su jubilación estará plenamente implantado el nuevo sistema.
Se utilizarán los 27 mejores años de cotización dentro de los últimos 29 años.
Esto permite descartar los 24 meses con peores bases de cotización dentro de ese periodo.
Puedes ampliar este punto en nuestro artículo sobre cómo se calcula la base reguladora de la pensión.
¿Cuánto cobraré de pensión?
Hoy no podemos saber qué pensión cobrará exactamente una persona nacida en 1981 en 2046 o 2048.
Dependerá principalmente de sus bases de cotización y del número total de años cotizados.
Además, existe una pensión máxima.
A efectos meramente informativos, en 2026 la pensión máxima es de 47.034,40 euros anuales, equivalentes a 3.359,60 euros mensuales en 14 pagas.
Naturalmente, cuando llegue 2046 se aplicará el límite que exista entonces.
Pero conocer que existe ese techo resulta especialmente importante para las personas con ingresos elevados, porque puede existir una diferencia significativa entre nuestro último salario y nuestra primera pensión.
¿Puedo jubilarme antes?
Con la normativa actual, la jubilación anticipada voluntaria permite adelantar hasta 24 meses la edad ordinaria, siempre que se cumplan los requisitos.
Hacerlo implica aplicar coeficientes reductores a nuestra pensión.
Por eso, si queremos jubilarnos antes, tendremos que analizar dos cuestiones conjuntamente:
cuánto perderemos de pensión y cuánto patrimonio necesitamos para poder compensarlo.
¿Y si retraso mi jubilación?
La jubilación demorada contempla actualmente diferentes incentivos: incremento porcentual de la pensión, pago único o fórmula mixta.
En la modalidad porcentual se reconoce actualmente un 4% adicional por cada año completo de demora, conforme a las condiciones establecidas.
Si naciste en 1981, tienes unos 20 años para construir patrimonio
Este es probablemente el dato que más me interesa destacar para esta generación.
Si puedes jubilarte a los 65 años, será en 2046.
Tenemos aproximadamente 20 años por delante.
Y cuando hablamos de ahorro e inversión, dos décadas son mucho tiempo.
No solo por lo que podamos aportar, sino por la posibilidad de que el dinero permanezca invertido y las rentabilidades obtenidas puedan generar nuevas rentabilidades.
Un ejemplo: 300 euros al mes durante 20 años
Supongamos que empezamos ahora un plan de ahorro de 300 euros mensuales y lo mantenemos durante 20 años.
Nuestras aportaciones serían:
300 € × 12 × 20 = 72.000 euros.
Utilizando como hipótesis una rentabilidad media anual del 5,5%, podríamos acumular aproximadamente 130.000 euros.
En números redondos:
Aportaciones → 72.000 €
Capital final estimado → aproximadamente 130.000 €
Capital generado por la rentabilidad → aproximadamente 58.000 €
Naturalmente, el 5,5% es una hipótesis de rentabilidad basada en rentabilidades históricas, no una rentabilidad garantizada. El resultado dependerá de la evolución de las inversiones, los costes y los mercados.
Lo importante del ejemplo no es prometer una cifra.
Es comprender lo que pueden hacer conjuntamente 300 euros mensuales y 20 años de tiempo.
A los 45 no tenemos que elegir entre nuestros hijos y nuestra jubilación
Esta etapa puede coincidir con importantes necesidades familiares.
Todavía podemos tener una hipoteca importante, hijos estudiando y gastos futuros de universidad, estudios en el extranjero o ayuda para su independencia.
Todo ello debe formar parte de nuestra planificación.
Pero existe una diferencia: nuestros hijos probablemente dispondrán de varias décadas para construir su patrimonio.
Nosotros tenemos unos 20 años hasta los 65.
Por eso nuestra jubilación debería empezar a convertirse en un objetivo financiero más de la familia, aunque todavía no sea el principal.
La vivienda forma parte de nuestro patrimonio, pero no es todo nuestro patrimonio
A estas edades muchas familias han concentrado buena parte de su esfuerzo financiero en comprar y pagar su vivienda.
Pero debemos diferenciar entre patrimonio inmobiliario y patrimonio financiero.
Una vivienda puede tener un valor importante, pero mientras vivamos en ella no nos proporciona automáticamente una renta mensual para complementar nuestra pensión.
Durante los próximos 20 años tenemos la oportunidad de construir también un patrimonio financiero que nos dé mayor flexibilidad cuando llegue la jubilación.
¿Cómo debería invertir si nací en 1981?
No existe una cartera específica para alguien nacido en 1981.
La estrategia dependerá de nuestro patrimonio, objetivos, capacidad de ahorro, horizonte temporal, necesidades de liquidez y perfil de riesgo.
Pero tener aproximadamente 20 años hasta los 65 permite plantear una estrategia de inversión a largo plazo y adaptarla progresivamente conforme nos acerquemos a la jubilación.
Además, nuestro horizonte inversor no termina necesariamente a los 65. Parte del patrimonio puede continuar invertida durante muchos años después de jubilarnos.
¿Y si tengo un plan de pensiones?
Para los nacidos en 1981 podemos reducir ya mucho este apartado.
Simplemente conviene comprobar si existen aportaciones realizadas hasta el 31 de diciembre de 2006.
Una persona nacida en 1981 tenía entonces 25 años.
Si existen esas aportaciones y se cumplen los requisitos del régimen transitorio, la parte correspondiente puede beneficiarse de la reducción del 40% si se rescata en forma de capital dentro del plazo legal.
Por tanto, esta posibilidad afectará únicamente a quienes empezaron a aportar a un plan de pensiones siendo muy jóvenes.
Si naciste en 1981, el tiempo está de tu lado
Con la normativa actual:
65 años en 2046 → si tienes 38 años y 6 meses o más cotizados.
67 años en 2048 → si tienes menos de 38 años y 6 meses cotizados.
100% de la base reguladora → con 37 años cotizados.
Base reguladora → los 27 mejores años de los últimos 29.
Pero para mí el dato fundamental es otro:
todavía tienes aproximadamente 20 años hasta los 65.
No sabemos cómo será exactamente el sistema de pensiones en 2046. Pero no necesitamos saberlo para empezar a construir patrimonio hoy.
A los 44 o 45 años todavía tenemos tiempo para hacerlo progresivamente, sin esperar a que la jubilación se convierta en una preocupación inmediata.
En ExpertoFinanciero.es podemos analizar tu futura pensión, patrimonio, vivienda y capacidad de ahorro para establecer cuánto patrimonio necesitas construir y diseñar una estrategia para intentar conseguirlo.
Podemos hacerlo presencialmente o por videoconferencia. También puedes escribirme a ricardovila@expertofinanciero.es o utilizar nuestro formulario de asesoramiento financiero personal.
Aquí también puedes ver los artículos más leídos esta semana en expertofinanciero.es