Edad y pensión de jubilación para los nacidos en 1965
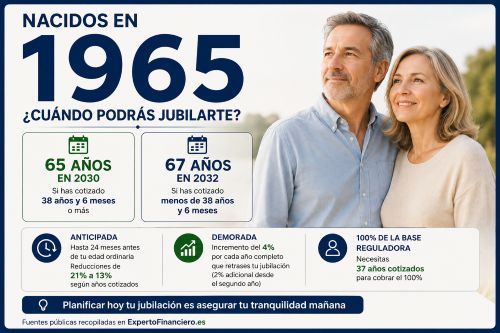
Si naciste en 1965, estás ya relativamente cerca de la jubilación. Cumplirás 65 años en 2030 y, dependiendo de los años que hayas cotizado, podrás jubilarte ese mismo año o tendrás que esperar hasta los 67 años.
Pero la edad no es la única cuestión importante. También tienes que saber cuántos años necesitas para cobrar el 100% de la base reguladora, cómo se calculará tu pensión y qué ocurre si decides adelantar o retrasar tu jubilación.
Vamos a verlo.
¿A qué edad me puedo jubilar si nací en 1965?
Para las personas nacidas en 1965 hay dos posibilidades:
Podrás jubilarte a los 65 años, en 2030, si has cotizado al menos 38 años y 6 meses.
Si no alcanzas ese periodo de cotización, tu edad ordinaria de jubilación será de 67 años, que cumplirás en 2032.
Por tanto:
65 años → con 38 años y 6 meses o más cotizados.
67 años → con menos de 38 años y 6 meses cotizados.
Esta diferencia es especialmente importante porque muchas personas siguen pensando que la edad de jubilación en España son siempre los 65 años. Ya no es así.
¿Cuántos años tengo que cotizar para cobrar el 100% de la pensión?
Aquí tenemos que diferenciar dos conceptos que suelen confundirse.
Una cosa son los años necesarios para jubilarte a los 65 años y otra diferente los años necesarios para tener derecho al 100% de la base reguladora.
Para cobrar el 100% de la base reguladora necesitarás haber cotizado 37 años.
Por tanto, si has nacido en 1965:
37 años cotizados → 100% de la base reguladora.
38 años y 6 meses cotizados → jubilación ordinaria a los 65 años.
Esto puede producir una situación que inicialmente parece extraña: puedes tener suficientes años cotizados para alcanzar el 100% de tu base reguladora, pero no los suficientes para jubilarte a los 65 años.
¿Qué pasa si no llego a los 37 años cotizados?
No significa que te quedes sin pensión.
Con carácter general, para acceder a una pensión contributiva de jubilación necesitas haber cotizado un mínimo de 15 años, siempre que se cumplan también el resto de requisitos.
Con 15 años cotizados se parte del 50% de la base reguladora.
A partir de ahí, el porcentaje aumenta progresivamente por cada mes adicional de cotización hasta alcanzar el 100%.
Por tanto, no existe un salto desde «no cobrar» a «cobrar el 100%». El porcentaje de la base reguladora al que tienes derecho dependerá de tu carrera de cotización.
¿Cómo se calculará mi pensión si he nacido en 1965?
Para saber cuánto cobrarás no basta con conocer el porcentaje que te corresponde. Primero hay que calcular tu base reguladora.
Y aquí existe una novedad importante para quienes se jubilen durante estos años.
Desde 2026 comenzó un periodo transitorio en el que conviven dos formas de calcular la base reguladora.
Por un lado, está el sistema basado en los últimos 25 años de cotización.
Por otro, se está implantando progresivamente un nuevo sistema que terminará teniendo en cuenta los 27 mejores años dentro de los últimos 29 años, permitiendo descartar los 24 meses de peores bases de cotización.
Durante el periodo transitorio se aplicará el cálculo que resulte más favorable para el pensionista, conforme a las reglas establecidas para cada ejercicio.
Esto puede ser especialmente importante para una persona nacida en 1965 que haya tenido periodos con bases de cotización más bajas al final de su carrera profesional.
¿Cuánto voy a cobrar de pensión?
Para calcular aproximadamente tu futura pensión necesitamos conocer fundamentalmente dos cosas:
Tu base reguladora y el porcentaje de esa base reguladora al que tienes derecho según tus años cotizados.
Por ejemplo, tener derecho al 100% no significa necesariamente cobrar la pensión máxima.
Significa cobrar el 100% de la base reguladora que te corresponda, siempre teniendo en cuenta los límites establecidos para las pensiones públicas.
Por eso dos personas nacidas exactamente en 1965 y con los mismos años cotizados pueden terminar cobrando pensiones muy diferentes.
Dependerá de las bases por las que haya cotizado cada una durante su vida laboral.
El techo de la pensión: 3.359,60 euros al mes en 2026
Hay otro elemento que debemos tener muy en cuenta, especialmente en el caso de trabajadores con salarios elevados: existe una pensión máxima.
Por mucho que hayas cotizado y por muy elevado que haya sido tu salario, existe un límite legal a la cantidad que puedes recibir de la Seguridad Social.
En 2026, la pensión máxima está fijada en 47.034,40 euros anuales, equivalentes a 3.359,60 euros mensuales en 14 pagas.
Aunque el cálculo de la pensión resultante fuera superior, no se podría cobrar por encima del máximo establecido legalmente.
Esto puede generar una diferencia importante entre el último salario como trabajador y la primera pensión como jubilado, especialmente en personas que han tenido salarios y bases de cotización elevados.
Ahora bien, los 3.359,60 euros son la pensión máxima vigente en 2026, no la que tendrán los nacidos en 1965 cuando se jubilen. En 2030 o 2032 se aplicará el límite máximo que esté vigente en ese momento.
¿Puedo jubilarme antes si nací en 1965?
Sí, siempre que cumplas los requisitos establecidos.
La jubilación anticipada voluntaria permite adelantar la jubilación hasta 24 meses respecto de tu edad ordinaria.
Pero jubilarte antes tiene consecuencias.
La pensión se reduce mediante unos coeficientes reductores mensuales, cuyo importe depende principalmente de cuánto adelantes la jubilación y del número total de años que hayas cotizado.
Por eso no deberíamos tomar la decisión simplemente pensando: «me puedo jubilar dos años antes».
La pregunta debería ser:
¿Cuánto dinero dejo de cobrar durante toda mi jubilación por adelantarla?
En determinados supuestos de jubilación anticipada involuntaria, el adelanto puede llegar hasta cuatro años, siempre que se cumplan los requisitos establecidos.
¿Y si retraso mi jubilación?
También puedes tomar la decisión contraria.
Si alcanzas tu edad ordinaria de jubilación y continúas trabajando, puedes beneficiarte de los incentivos establecidos para la jubilación demorada.
Actualmente existen diferentes alternativas, entre ellas un incremento porcentual de la pensión, una cantidad a tanto alzado o determinadas fórmulas mixtas.
Por eso, cuando estamos cerca de jubilarnos, merece la pena comparar económicamente diferentes escenarios:
jubilarme antes, jubilarme a mi edad ordinaria o continuar trabajando algún tiempo más.
La diferencia económica puede ser considerable.
¿Cómo subirá mi pensión una vez jubilado?
También ha cambiado la forma de actualizar las pensiones una vez comenzamos a cobrarlas.
El antiguo sistema que podía limitar la revalorización de las pensiones al 0,25% ya no está vigente.
Actualmente, las pensiones contributivas se revalorizan tomando como referencia la evolución del IPC, según el mecanismo establecido legalmente.
Esto es especialmente importante cuando planificamos una jubilación a largo plazo, porque no solo debemos calcular cuánto cobraremos el primer año, sino también cómo pueden evolucionar nuestros ingresos y nuestros gastos durante los siguientes veinte o treinta años.
¿Qué ha pasado con el factor de sostenibilidad?
En versiones anteriores de este artículo hablábamos del denominado factor de sostenibilidad, un mecanismo que pretendía vincular la pensión inicial con la evolución de la esperanza de vida.
Este sistema no llegó a aplicarse en los términos inicialmente previstos y fue posteriormente derogado.
Por tanto, ya no debemos calcular la futura pensión de los nacidos en 1965 aplicando aquel factor de sostenibilidad.
En su lugar se han adoptado otras medidas destinadas a reforzar financieramente el sistema, entre ellas el Mecanismo de Equidad Intergeneracional, una cotización adicional destinada a reforzar el sistema público de pensiones.
Sin embargo, el MEI no interviene directamente en el cálculo de tu pensión, por lo que no vamos a desarrollarlo en este artículo. Sí afecta, en cambio, a tu sueldo neto: una parte del MEI se descuenta de tu nómina, pero cotizar por este concepto no hace que tu futura pensión sea mayor.
Puedes ampliar la información en nuestro artículo MEI: qué es el Mecanismo de Equidad Intergeneracional y cómo afecta a tu pensión.
¿Cómo gestionar mis ahorros antes de jubilarme?
A medida que se acerca la jubilación, nuestra planificación financiera también debería cambiar.
Si durante muchos años nuestro principal objetivo ha sido acumular patrimonio, cuando nos acercamos a la jubilación aparece una nueva necesidad: organizar ese patrimonio para que pueda complementar nuestros ingresos durante muchos años.
Y eso no significa necesariamente dejar de invertir o pasar todo nuestro dinero a productos conservadores.
Una persona que se jubile a los 65 años puede tener por delante 20, 25 o más años de jubilación. Parte del patrimonio puede necesitarse a corto plazo, mientras que otra parte puede continuar invertida durante muchos años.
Por eso es importante organizar los ahorros por objetivos y horizontes temporales.
¿Qué ocurre con mi plan de pensiones cuando me jubile?
Al jubilarnos no estamos obligados a rescatar inmediatamente nuestro plan de pensiones. Podemos decidir cuándo y cómo recuperarlo teniendo en cuenta nuestras necesidades y nuestra situación fiscal.
Las cantidades rescatadas tributan en el IRPF como rendimientos del trabajo, es decir, se suman a tu pensión o al salario de ese año.
Si tienes derechos correspondientes a aportaciones realizadas hasta el 31 de diciembre de 2006, debemos tener presente el régimen transitorio aplicable a esas aportaciones.
Si se cumplen los requisitos y esa parte se recupera en forma de capital, puede aplicarse una reducción del 40%.
Dicho de una manera sencilla: sobre la parte que pueda beneficiarse de la reducción, tributarás por el 60% del importe y no por el 100%.
Con la normativa actual, debemos tener especialmente presente el plazo: el año en que se produce la jubilación y los dos ejercicios siguientes.
Por eso, si tienes aportaciones anteriores a 2007, conviene analizar este punto antes de empezar a rescatar el plan de pensiones.
¿Qué hacer con mis ahorros cuando ya esté jubilado?
Al comenzar la jubilación cambia otra vez nuestra situación.
Pasamos de recibir un salario a depender fundamentalmente de la pensión pública y de nuestro patrimonio acumulado.
En ese momento deberíamos calcular cuánto necesitamos complementar cada mes.
Si, por ejemplo, nuestra pensión nos permite cubrir los gastos habituales pero queremos disponer de una cantidad adicional para viajar, ayudar a nuestros hijos, afrontar imprevistos o simplemente mantener nuestro nivel de vida, podemos estructurar nuestros ahorros para generar ese complemento.
El objetivo no debería ser simplemente buscar «el producto que más rente», sino conseguir un equilibrio entre liquidez, seguridad, rentabilidad y duración del patrimonio.
Si naciste en 1965, ahora es el momento de hacer números
Cuando quedan pocos años para la jubilación, ya podemos trabajar con datos mucho más concretos.
Podemos conocer nuestra vida laboral, revisar nuestras bases de cotización, estimar nuestra futura pensión y analizar nuestro patrimonio actual.
Y con esa información podemos responder a las preguntas realmente importantes:
¿Cuándo me interesa jubilarme? ¿Cuánto cobraré? ¿Cuánto necesitaré complementar cada mes? ¿Y cuánto patrimonio necesito para mantener mi nivel de vida durante la jubilación?
En ExpertoFinanciero.es podemos analizar tu situación y ayudarte a diseñar una estrategia para los años anteriores y posteriores a tu jubilación, adaptada a tu patrimonio, necesidades y objetivos.
Puedes enviar un email a ricardovila@expertofinanciero.es o rellenar nuestro formulario de asesoramiento ahorro para la jubilación y nos pondremos en contacto para hacer el estudio, sin ningún tipo de coste ni compromiso, y ver así la forma más conveniente de tener un capital el día de mañana.
Aquí también puedes ver los artículos sobre planes de ahorro y cómo invertir más leídos esta semana en ExpertoFinanciero.es.
Aquí también puedes ver los artículos sobre planes de ahorro y cómo invertir más leídos esta semana en expertofinanciero.es